Todo investidor iniciante olha para o mesmo número: o valor do aluguel anunciado. Se um apartamento custa R$ 450 mil e aluga por R$ 2.900, a conta de cabeça parece simples e animadora. O problema é que esse aluguel bruto não é o que o imóvel realmente coloca no seu bolso no fim do ano. Entre o que o inquilino paga e o que sobra para você existe uma série de custos que, somados, mudam bastante a rentabilidade. Entender essa diferença é o que separa quem investe no escuro de quem investe com previsibilidade no leste de São Paulo.
Rentabilidade bruta: só o ponto de partida
A rentabilidade bruta do aluguel é a conta mais conhecida: o aluguel anual dividido pelo valor do imóvel. Segundo o levantamento mais recente do FipeZap, o retorno bruto médio do aluguel residencial no Brasil está em torno de 6,14% ao ano. E tem um detalhe que interessa a quem investe no leste: os imóveis compactos rendem mais. Os apartamentos de um dormitório lideram, com retorno bruto perto de 6,78% ao ano, enquanto os de quatro dormitórios ou mais ficam na casa de 4,84%.
Esse número bruto é útil para comparar imóveis entre si, mas ele ignora tudo o que acontece depois que você recebe as chaves. É por isso que ele costuma decepcionar quem não fez a conta completa.
O que separa o bruto do líquido
A rentabilidade líquida é o que resta depois dos custos de manter o imóvel alugado. Os principais são:
- Vacância: todo imóvel fica vazio em algum momento, entre um inquilino e outro. Cada mês parado é aluguel que você deixa de receber e, pior, é condomínio e IPTU que passam a sair do seu bolso, porque durante a locação quem paga essas contas costuma ser o inquilino.
- Inadimplência: o risco de o inquilino atrasar ou deixar de pagar. Uma boa análise de crédito e uma garantia bem escolhida (seguro-fiança, caução ou fiador) reduzem muito esse risco.
- Taxa de administração: se você usa uma imobiliária para cuidar da locação, a taxa costuma ficar entre 8% e 10% do aluguel mensal.
- Manutenção e reparos: pintura, troca de equipamentos, pequenos consertos. Reservar algo em torno de 5% do aluguel por ano evita sustos.
- Imposto de Renda: o aluguel recebido por pessoa física entra na tabela progressiva mensal (o carnê-leão). A parcela que ultrapassa a faixa de isenção pode ser tributada de 7,5% a 27,5%, dependendo da sua renda total.
A conta real com um imóvel da nossa carteira
Vamos usar um caso concreto da nossa base: uma cobertura garden de 2 dormitórios no Anália Franco, com 53 m², uma vaga e lazer a poucos minutos do Shopping Anália Franco e do Parque Ceret. O imóvel está à venda por R$ 450 mil e tem aluguel de R$ 2.900 por mês.
No bruto, são R$ 34.800 de aluguel ao ano, o que dá cerca de 7,7% sobre o preço de compra, um retorno acima da média nacional do FipeZap. Agora veja o que acontece quando descontamos os custos de manter esse imóvel alugado, em uma estimativa ilustrativa para um ano:
- Um mês de vacância, somando aluguel não recebido e condomínio e IPTU do período: cerca de R$ 3.150.
- Taxa de administração de 8% sobre o que foi efetivamente recebido: cerca de R$ 2.560.
- Reserva de manutenção de 5% do aluguel: cerca de R$ 1.700.
- Imposto de Renda sobre o aluguel, como estimativa: cerca de R$ 1.900.
Somadas, essas linhas tiram perto de R$ 9.300 do ano. O aluguel líquido cai para algo em torno de R$ 25.500, e a rentabilidade real recua de cerca de 7,7% bruto para perto de 5,7% ao ano líquido. A diferença de aproximadamente dois pontos percentuais é justamente o que a conta de cabeça costuma esconder.
Como proteger a rentabilidade líquida
A boa notícia é que a maior parte desses custos é administrável. Alguns pontos que fazem diferença na prática:
- Precifique o aluguel no ponto certo. Pedir acima do mercado parece aumentar o retorno, mas estende a vacância e, no fim, derruba o resultado do ano.
- Escolha bem o inquilino e a garantia. Um contrato com garantia sólida protege contra o custo que mais machuca, a inadimplência somada à vacância.
- Prefira condomínios enxutos. Em imóveis compactos, uma taxa de condomínio alta pesa proporcionalmente mais e afasta candidatos à locação.
- Olhe a localização pela ótica de quem aluga. Proximidade de metrô, comércio, parques e shoppings mantém o imóvel ocupado e reduz a vacância, o maior inimigo da rentabilidade.
Onde o compacto entra na conta
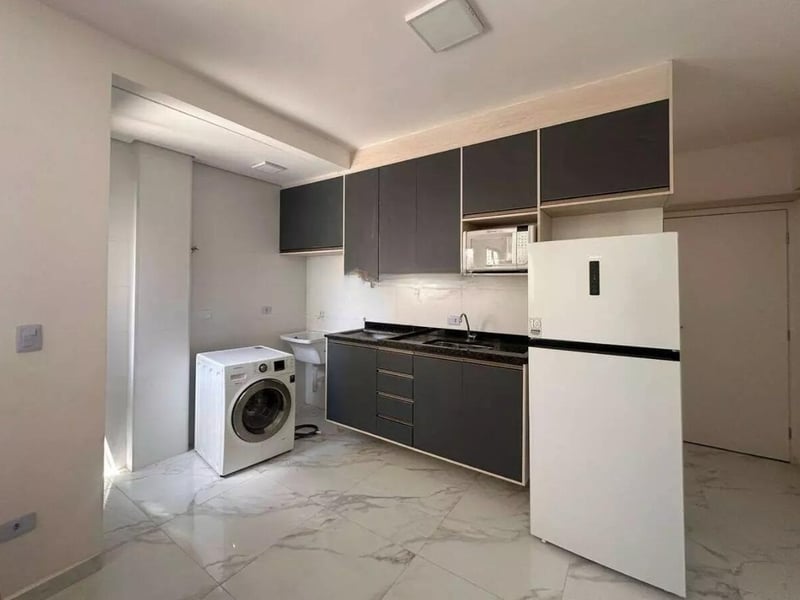
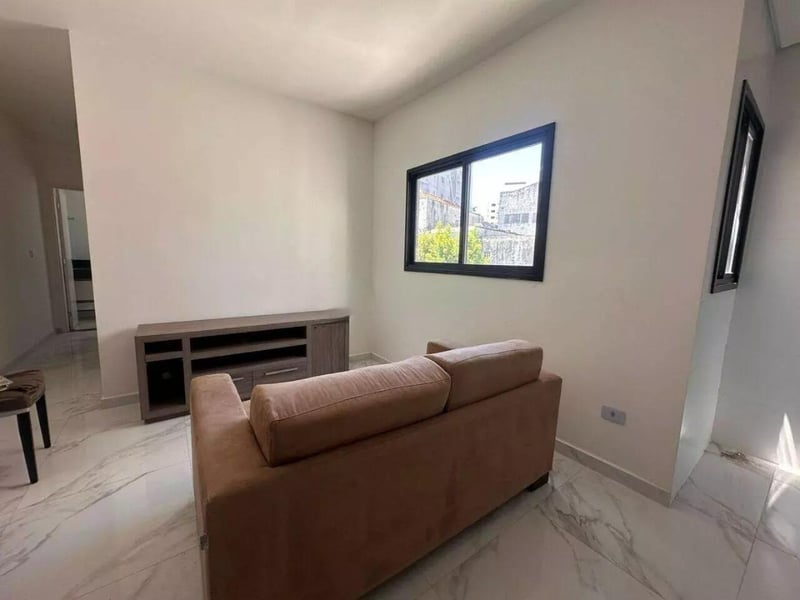
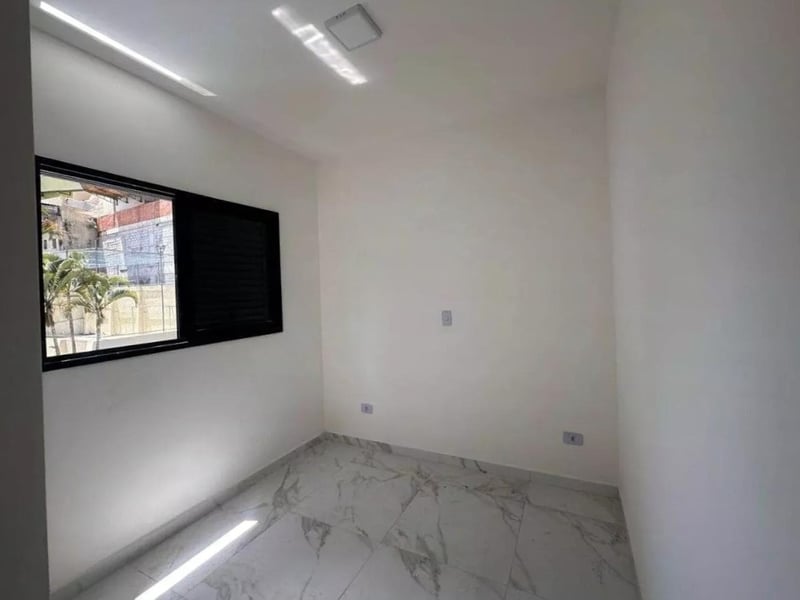
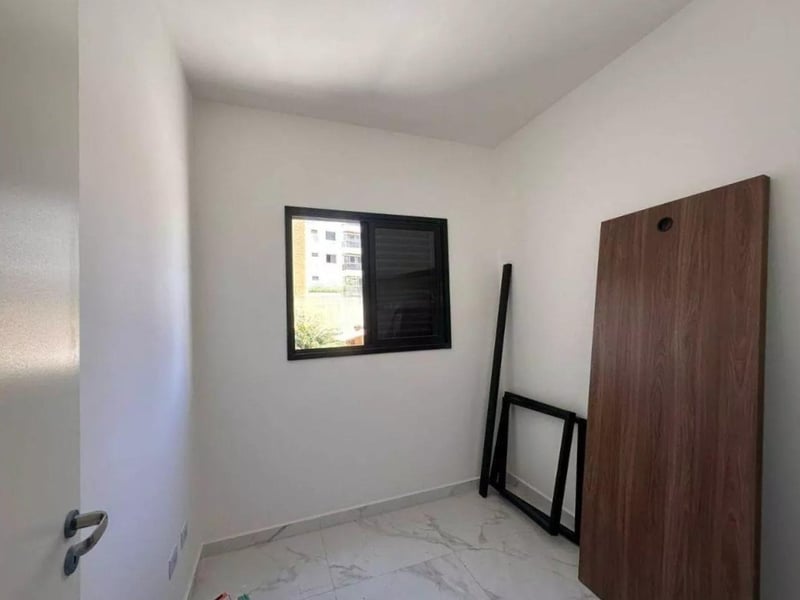
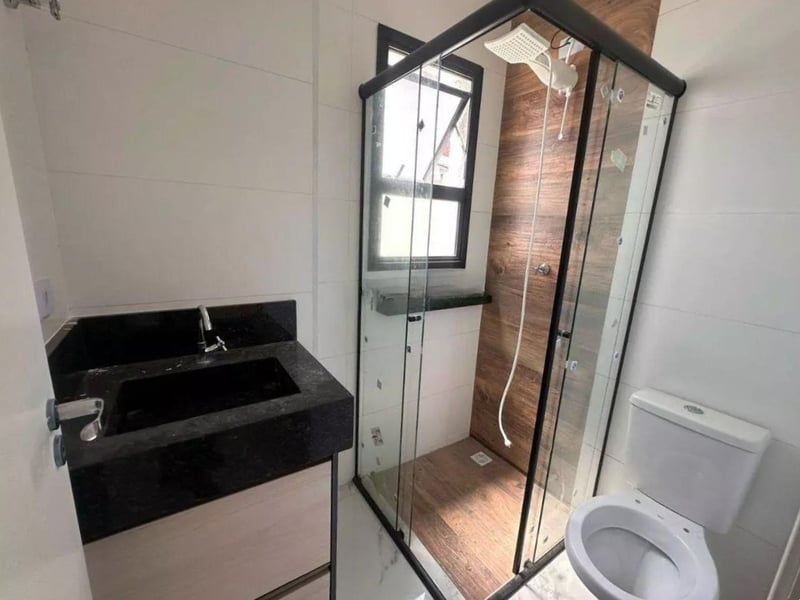
Não é por acaso que os compactos lideram o retorno bruto. Ticket de entrada menor, liquidez maior na locação e público amplo (solteiros, casais e quem trabalha na região) ajudam a manter o imóvel ocupado. Para quem quer começar a investir no leste de São Paulo com previsibilidade, studios e apartamentos de 2 dormitórios bem localizados no Tatuapé e no Anália Franco costumam equilibrar bem preço, aluguel e vacância baixa. Separamos quatro opções da nossa carteira, de R$ 259 mil a R$ 488 mil, que se encaixam nesse perfil:


Este conteúdo é informativo e não constitui recomendação de investimento. Rentabilidade passada ou estimada não é garantia de retorno futuro, e os números acima são ilustrativos: a conta real depende do imóvel, do inquilino e do seu enquadramento no Imposto de Renda.
Com a Selic em 13,75% ao ano, a renda fixa segue competitiva no curto prazo, mas o imóvel bem escolhido combina aluguel mensal e potencial de valorização, dois retornos que caminham juntos. Quer ajuda para rodar essa conta em um imóvel específico ou montar uma estratégia de renda no leste de São Paulo? Fale com a Viggio Imóveis e a gente analisa as opções com você.