O Comitê de Política Monetária (Copom) do Banco Central decidiu, em 4 de novembro de 2026, manter a taxa Selic em 13,75% ao ano. A decisão foi unânime e interrompeu uma sequência de cinco cortes seguidos. Para quem acompanha o mercado imobiliário no leste de São Paulo, a pausa nos juros traz um recado claro: o crédito continua caro e a decisão de comprar, vender ou investir pede planejamento.
A decisão do Copom em novembro
Depois de cinco reduções consecutivas, o Banco Central optou por segurar a taxa básica no mesmo patamar da reunião anterior. A taxa saiu de 15% ao ano, nível que vigorou entre meados de 2025 e o começo de 2026, e recuou de forma gradual até os atuais 13,75%. Segundo o InvestNews, a manutenção já era esperada pelo mercado financeiro e foi lida como um sinal de cautela diante de uma inflação ainda acima da meta. A CBIC, que representa a indústria da construção, confirmou que a decisão foi tomada por unanimidade entre os membros do comitê.
Na prática, a Selic em 13,75% significa mais um período sem alívio automático nas prestações de quem depende de financiamento. O Banco Central sinalizou que o cenário ainda exige prudência, o que levou boa parte do mercado imobiliário a adotar postura conservadora após a divulgação da ata, conforme noticiou o portal do Registro de Imóveis.
Por que a parcela não cai junto com a Selic
Um ponto que confunde muita gente: quando a Selic cai, a taxa do financiamento imobiliário não recua na mesma proporção, nem na mesma hora. Como mostrou a Exame, os bancos consideram uma série de fatores além da taxa básica, como o custo de captação dos recursos, a disponibilidade de fontes como poupança, SBPE e FGTS, as expectativas de inflação, o risco de inadimplência e os juros de longo prazo.
Há ainda um efeito indireto. Com a taxa básica alta, a renda fixa segue atrativa e parte dos recursos que iriam para a poupança migra para outros investimentos. Isso reduz a base de captação que sustenta boa parte do crédito habitacional e pressiona a oferta de financiamento. Na mesma reportagem, especialistas ouvidos pela Exame apontam que o crédito só deve ficar mais acessível ao consumidor quando a Selic romper a casa dos 12,5%, algo que, pelo cenário atual, tende a acontecer apenas entre abril e junho do próximo ano. A virada nos juros está no radar, mas ainda não chegou ao bolso de quem vai assinar o contrato hoje.
O que muda para quem compra, vende ou investe
Com os juros estáveis em patamar alto, algumas movimentações fazem mais sentido do que esperar pela queda perfeita da taxa:
- Quem compra ganha poder de negociação. Em um mercado mais cauteloso, há espaço para negociar preço, principalmente com uma entrada maior e um valor financiado menor.
- Quem já tem a entrada pode financiar agora e recorrer à portabilidade ou à renegociação no futuro, quando os juros caírem de forma mais consistente.
- Quem vende precisa de preço realista. O comprador que depende de crédito está mais seletivo, e o imóvel bem precificado é o que sai mais rápido.
- Quem investe olha a conta do aluguel com atenção, já que a renda fixa continua competitiva enquanto a Selic está alta.
No leste de São Paulo, esse cenário favorece justamente os apartamentos compactos e bem localizados, que exigem um valor financiado menor e mantêm boa liquidez em bairros como Tatuapé, Mooca e Anália Franco. É o tipo de imóvel que continua vendendo mesmo em um ciclo de juros altos, porque resolve uma necessidade concreta de moradia e costuma substituir a parcela do aluguel.
Três apartamentos para financiar menos agora
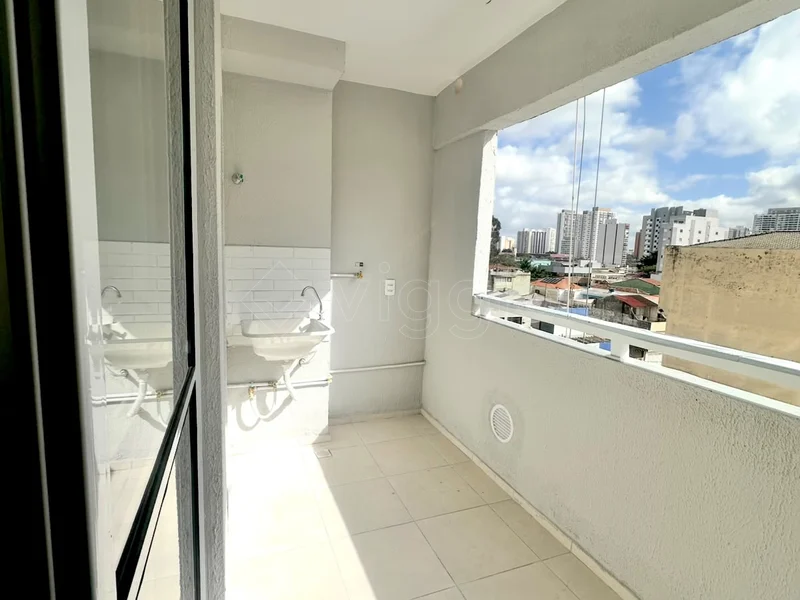
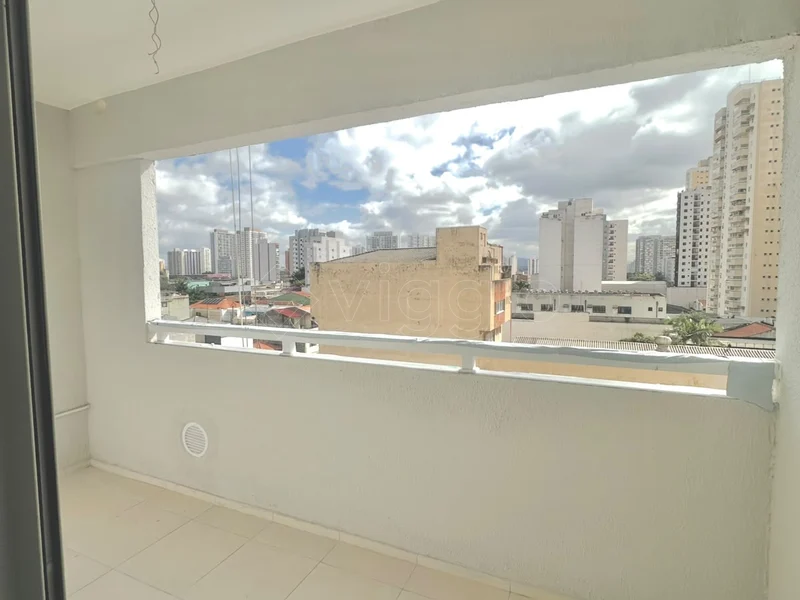
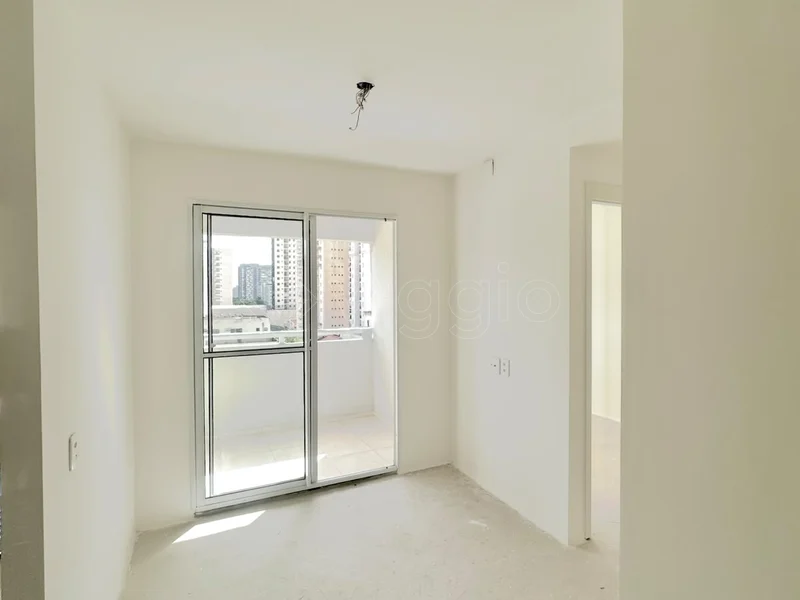
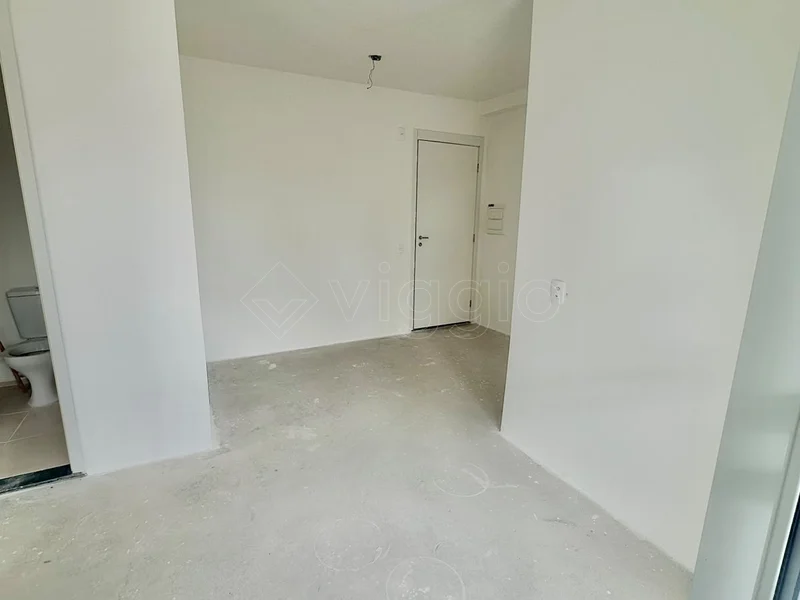
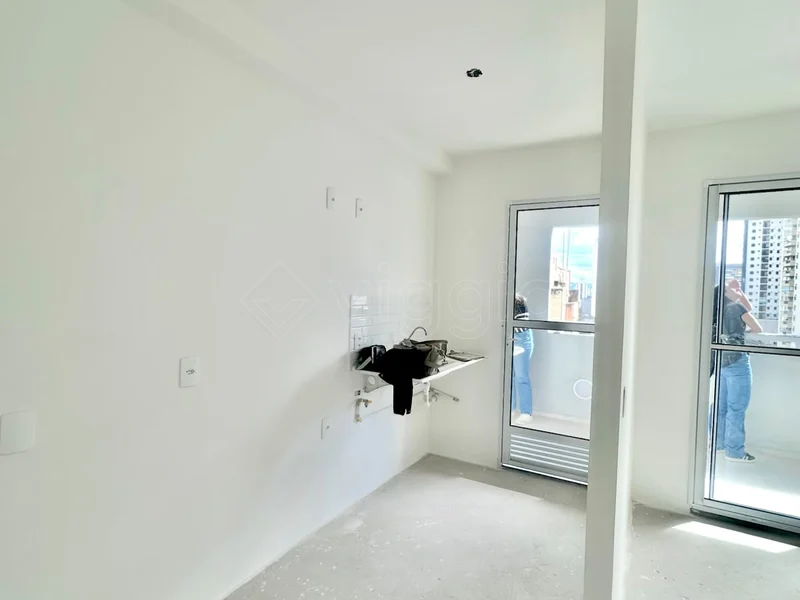
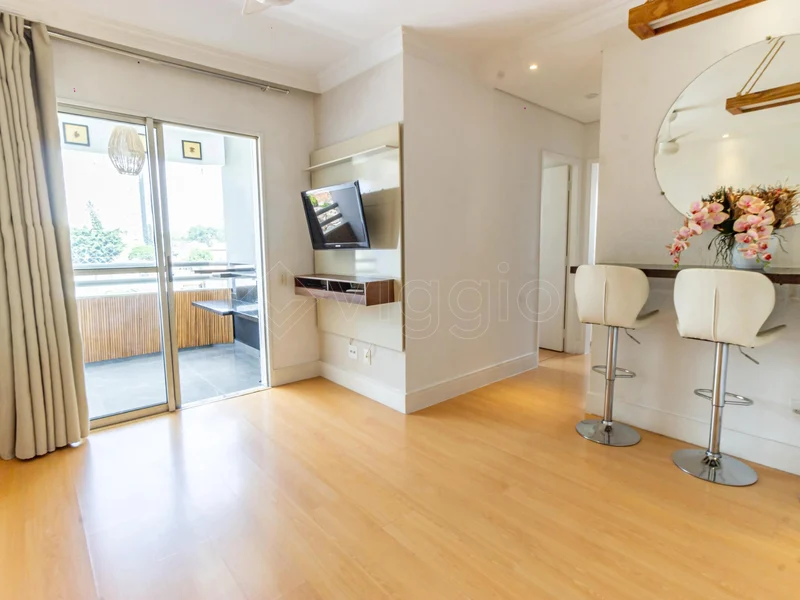
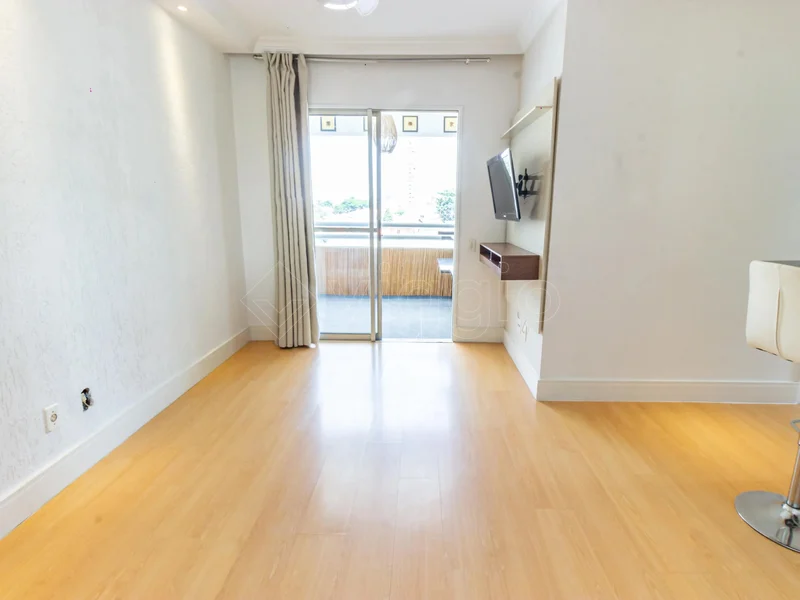
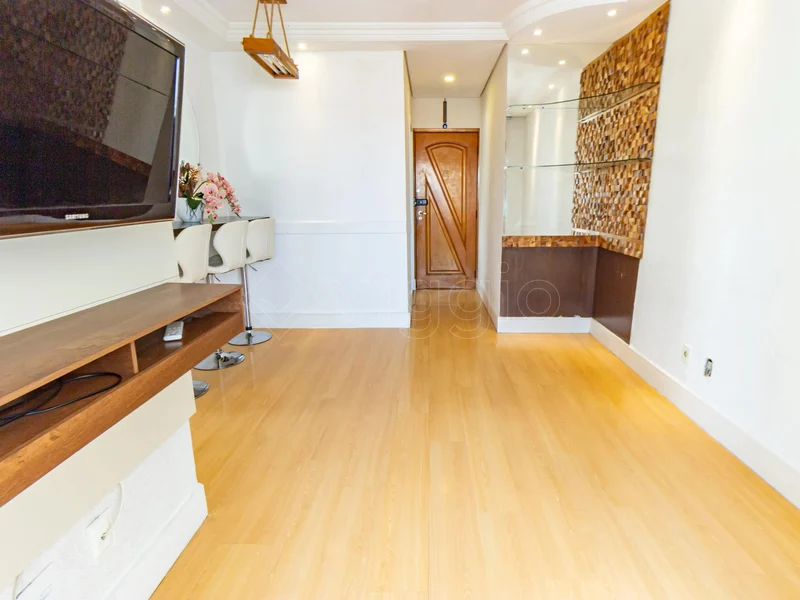
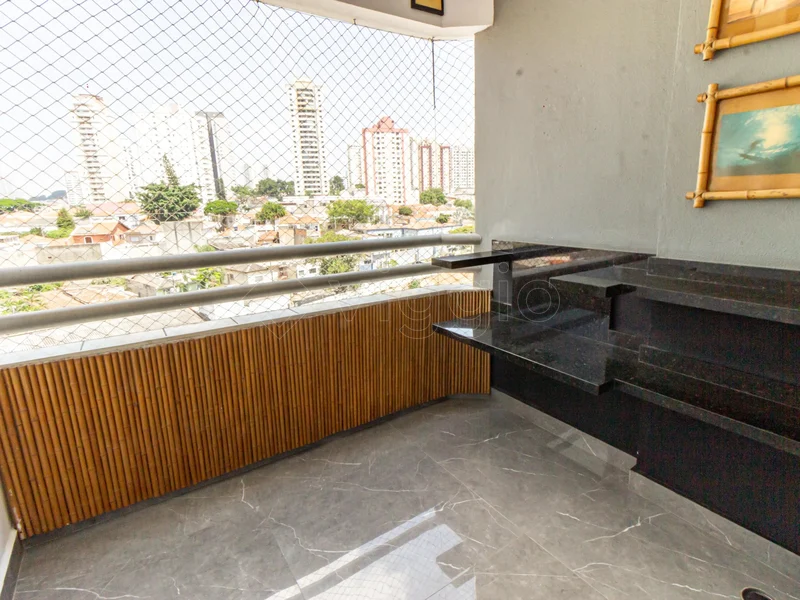
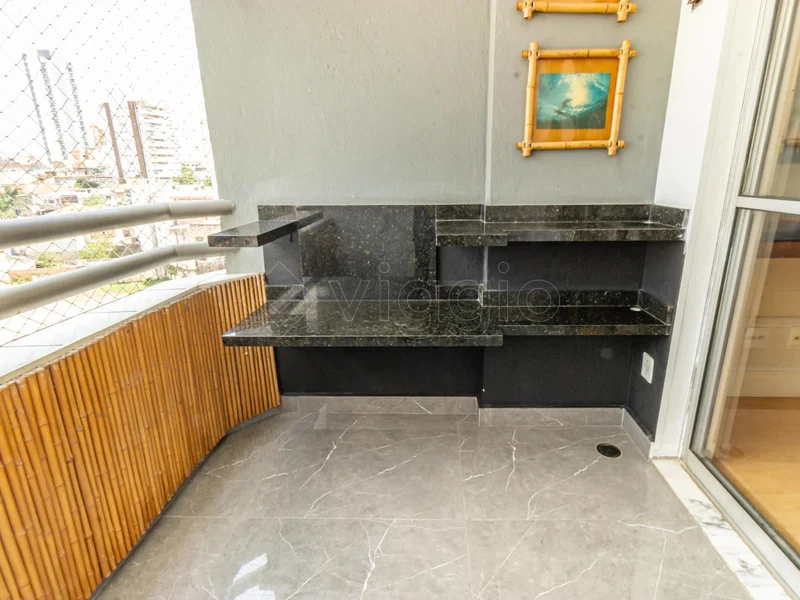
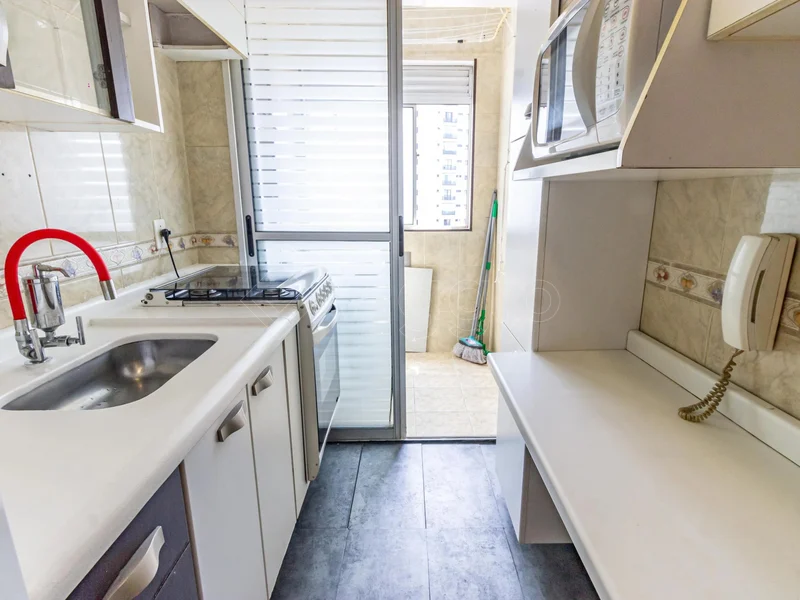
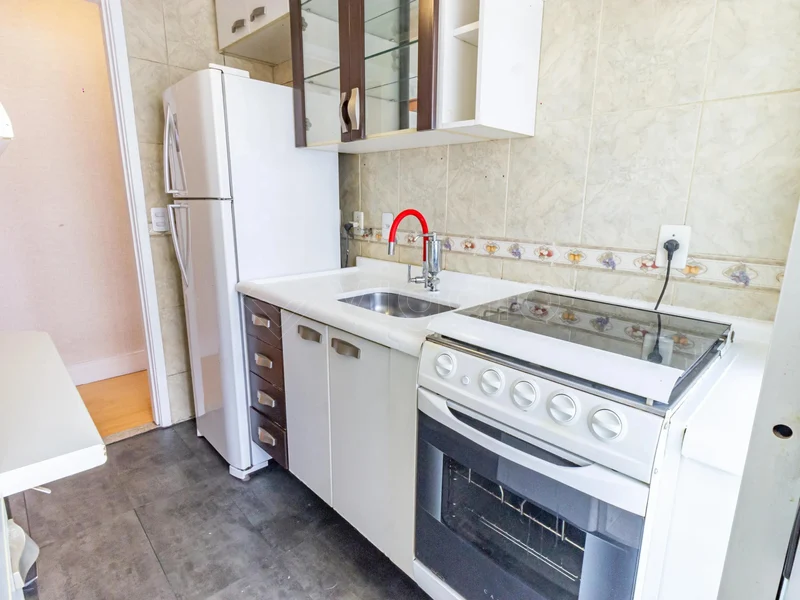
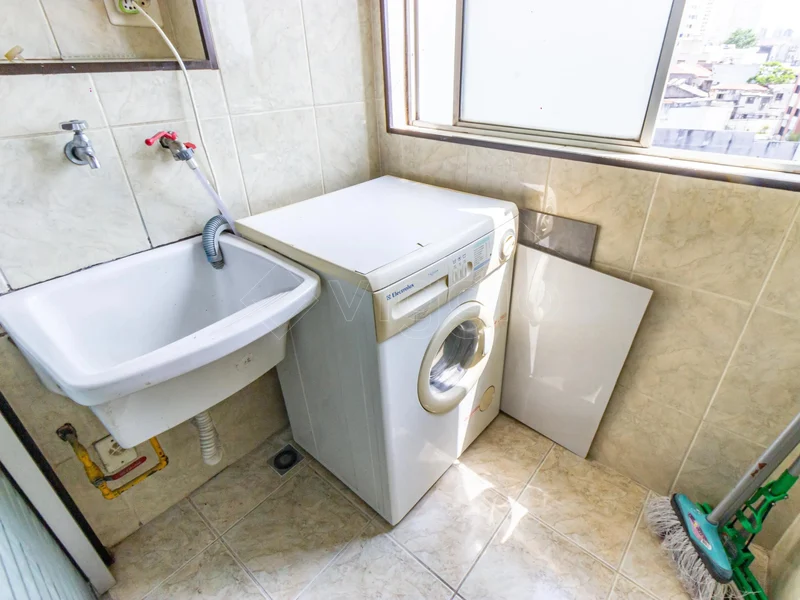
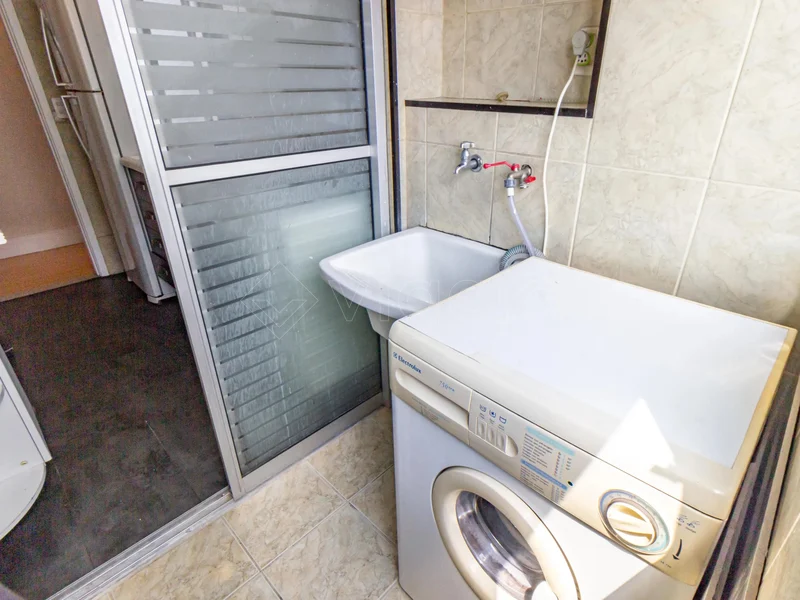
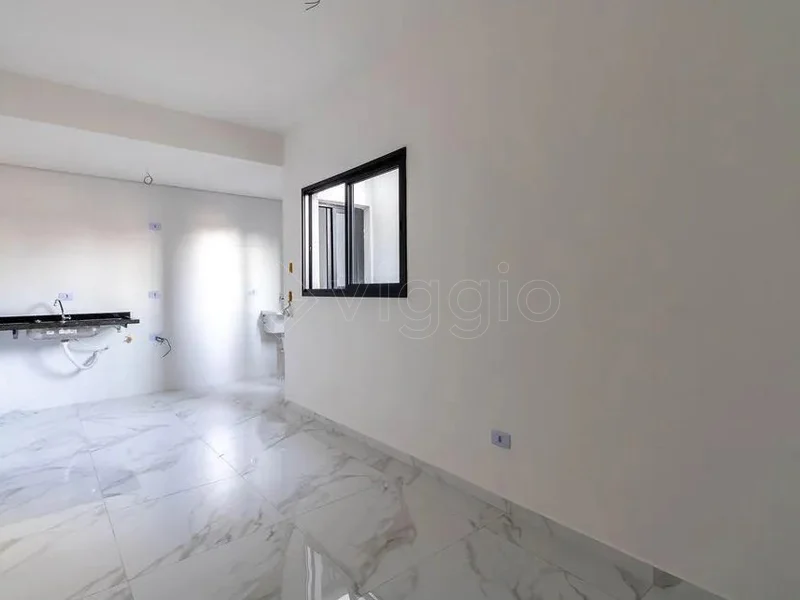
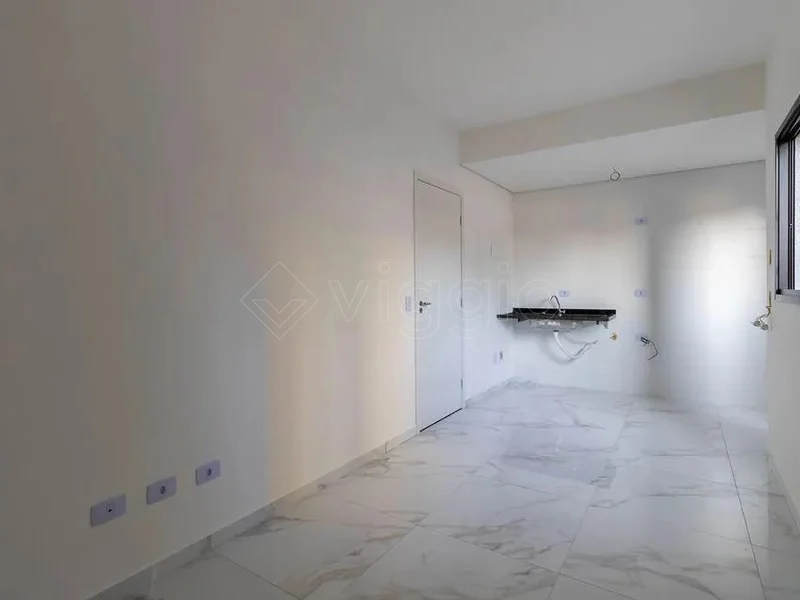
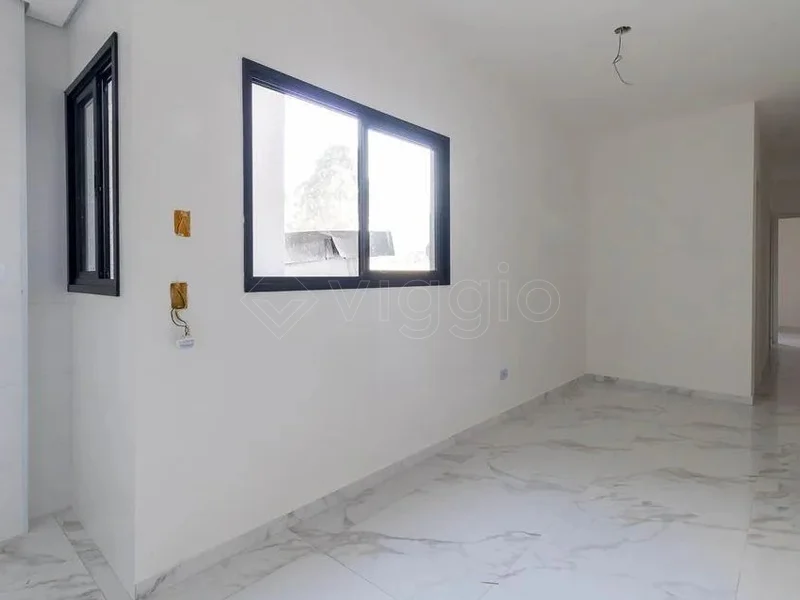
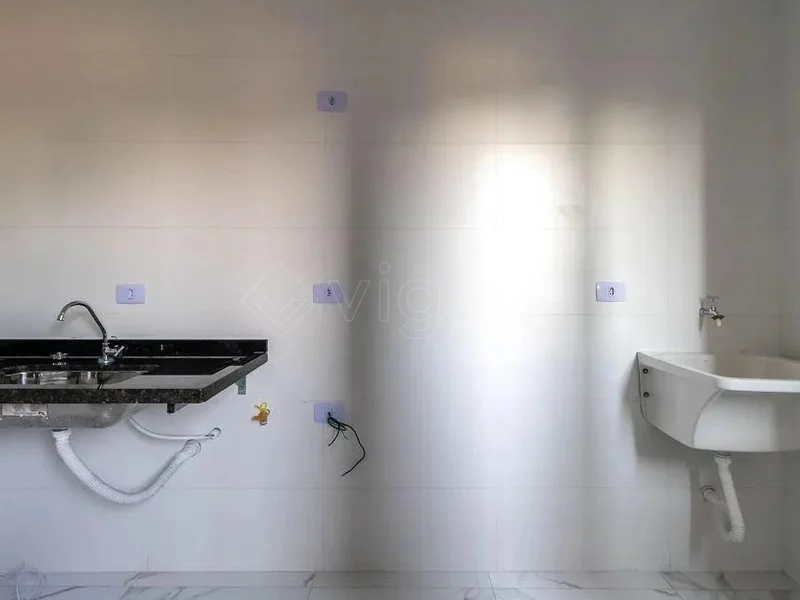
Para transformar a teoria em prática, separamos três apartamentos de 2 dormitórios da nossa base, todos entre R$ 405 mil e R$ 439 mil, faixa em que a entrada pesa menos e o valor financiado fica mais confortável.
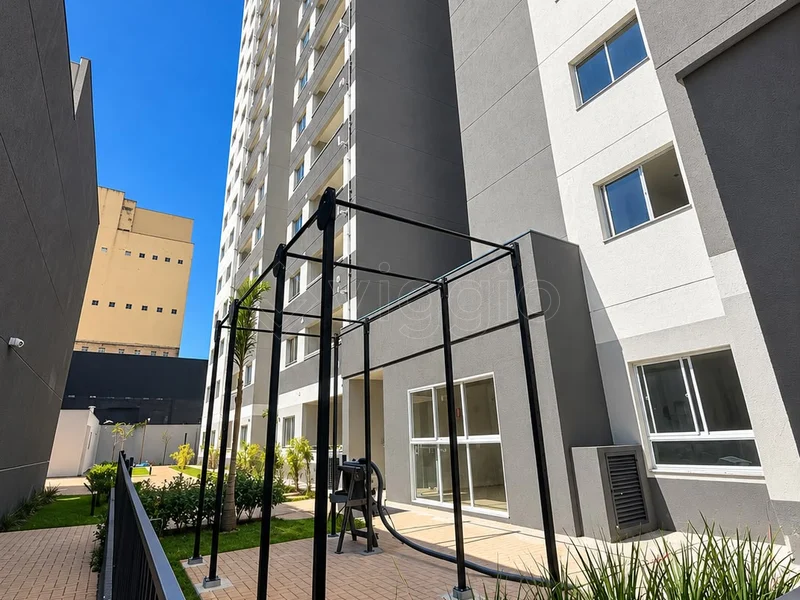
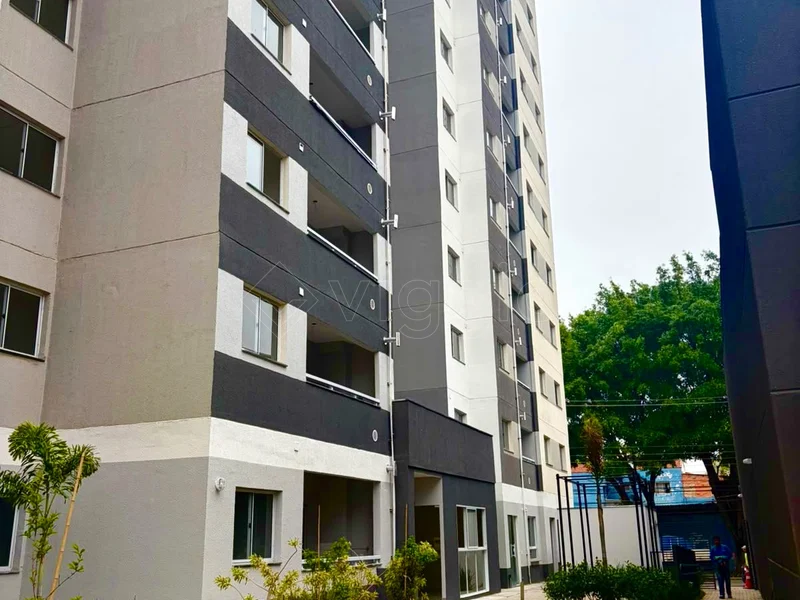
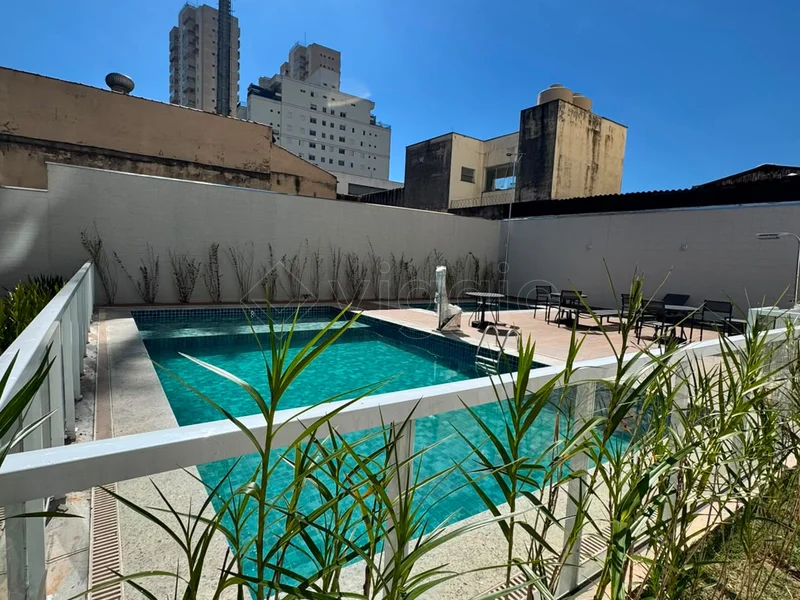
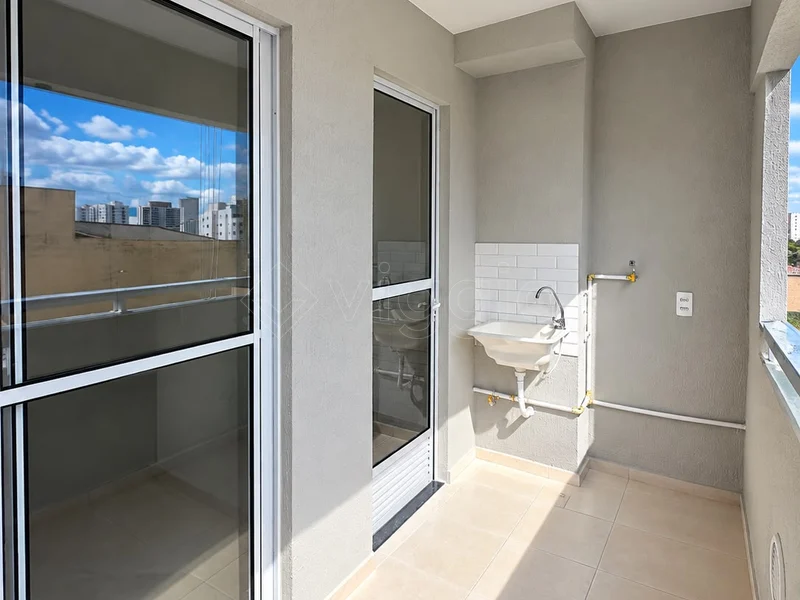
No Tatuapé, um apartamento de 46 m² por R$ 405 mil, com 2 dormitórios, varanda e condomínio com academia e salão de festas, a poucos minutos da Estação Carrão. Na Mooca, um imóvel mobiliado de 49 m² por R$ 439 mil, com vaga e lazer completo, perto da Estação Belém. No Anália Franco, um apartamento novo de 55 m² por R$ 410 mil, com vaga, ao lado do Shopping Anália Franco e do Parque Ceret.
A manutenção da Selic não fecha portas: ela apenas reforça que a melhor compra é a que cabe no seu orçamento, com entrada adequada e visão de longo prazo. Este conteúdo é informativo e não constitui recomendação de investimento. Se quiser entender qual imóvel faz sentido para o seu momento, fale com a equipe da Viggio. Conhecemos cada rua do leste de São Paulo e ajudamos você a comprar com segurança.