Quem decide colocar dinheiro em imóveis quase sempre esbarra na mesma dúvida: comprar um apartamento para alugar ou investir em fundos imobiliários (os FIIs, negociados na bolsa)? Os dois caminham sobre o mesmo mercado, mas funcionam de formas bem diferentes no bolso, no tempo e no trabalho que dão. Com a Selic em 13,75% ao ano, segundo a decisão do Copom, a renda fixa segue como a régua que todo investidor usa para comparar. Reunimos aqui os pontos que realmente separam um caminho do outro, com aluguéis e preços reais da nossa carteira no leste de São Paulo.
Antes de qualquer conta, vale lembrar: este texto é informativo e não é recomendação de investimento. A melhor escolha depende do seu objetivo, do seu prazo e de quanto risco e trabalho você aceita assumir.
Ticket de entrada: quanto você precisa para começar
É a diferença mais evidente. Uma cota de FII custa poucos reais, então dá para começar com uma quantia pequena e ir somando aos poucos. O imóvel físico exige um cheque bem maior e, além do preço, cobra custos de entrada que muita gente esquece: ITBI, cartório e eventual reforma.
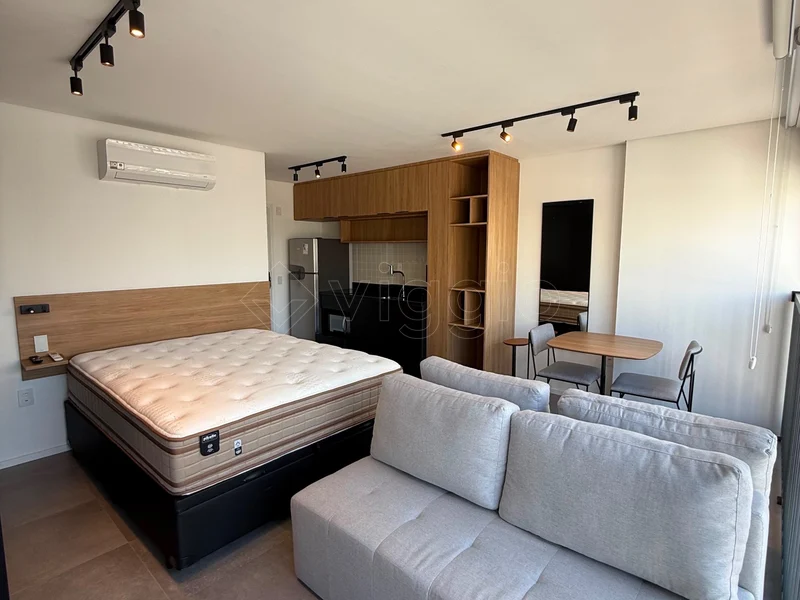
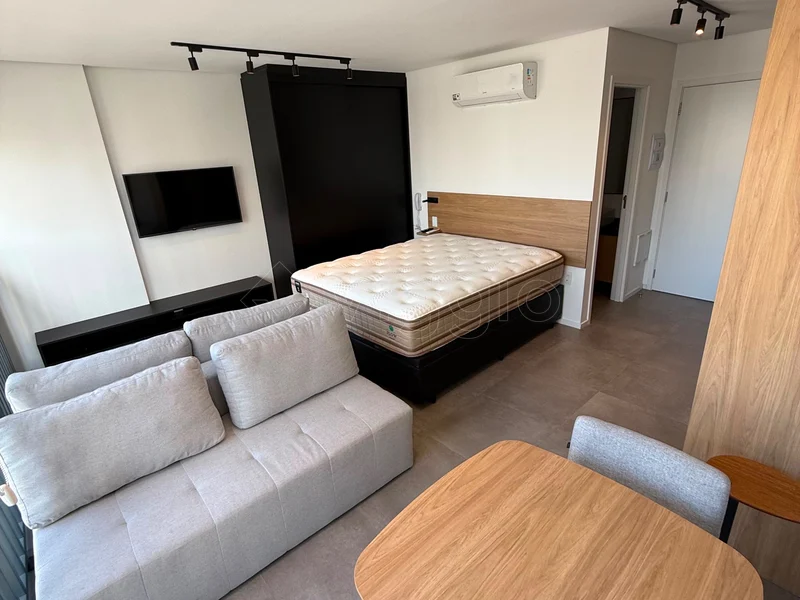
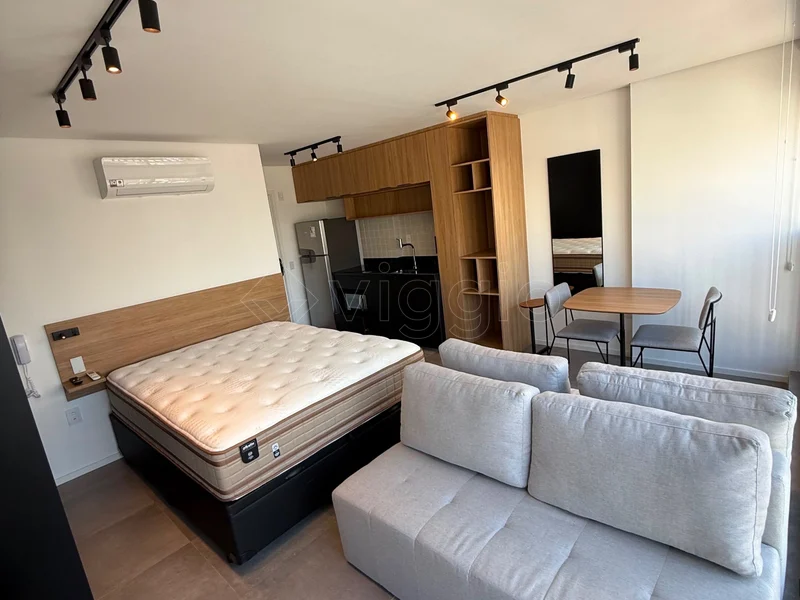
Na prática, a nossa base mostra que o ponto de partida do imóvel físico no leste da cidade já começou a ficar mais acessível. Há studios à venda a partir de cerca de R$ 210 mil na Vila Formosa, e compactos na região do Tatuapé na faixa dos R$ 650 mil. Ainda assim, é um compromisso de capital muito maior do que comprar algumas cotas de fundo.
Liquidez: a velocidade de virar dinheiro
FII se vende em segundos, no home broker, em horário de pregão. Imóvel não. Vender um apartamento leva semanas ou meses, envolve corretagem, documentação e negociação de preço. Se você pode precisar do dinheiro no curto prazo, essa diferença pesa muito. Se o seu horizonte é de anos, ela importa menos.
Rentabilidade: o que cada um coloca na conta todo mês
O FII costuma distribuir rendimentos mensais aos cotistas, e o valor oscila conforme o mercado. O imóvel físico paga aluguel, e aqui conseguimos mostrar números reais. Veja alguns exemplos da nossa carteira, com o rendimento bruto anual (aluguel de doze meses dividido pelo preço de venda):
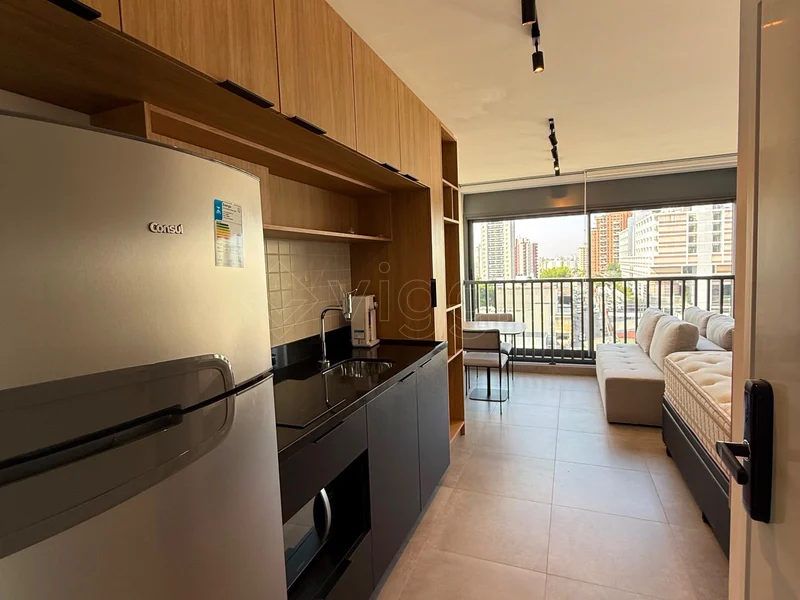
- Studio de 36 m² na região do Tatuapé: R$ 650 mil de venda e R$ 3.500 de aluguel, cerca de 6,5% ao ano no bruto.
- Apartamento de 2 dormitórios na Vila Formosa: R$ 710 mil e R$ 4.300 de aluguel, perto de 7,3% ao ano.
- Apartamento de 3 dormitórios no Tatuapé: R$ 799 mil e R$ 6.200 de aluguel, acima de 9% ao ano no bruto.
- Apartamento de 2 dormitórios na Vila Carrão: R$ 450 mil e R$ 2.000 de aluguel, ao redor de 5,3% ao ano.
Atenção a uma palavra importante: bruto. Esse percentual ainda não desconta vacância (meses sem inquilino), administração, manutenção, IPTU e imposto. A rentabilidade líquida, a que de fato sobra, costuma ficar bem abaixo. No FII, parte desses custos já está embutida no rendimento distribuído, e você não tem o trabalho de gerir nada disso.
Impostos: onde o Leão entra em cada caso
Os rendimentos mensais de FIIs costumam ser isentos de imposto de renda para a pessoa física, dentro das regras em vigor (que vêm sendo revistas, então vale confirmar com o seu contador). Já o ganho na venda das cotas é tributado.
No imóvel físico, o aluguel entra na tabela progressiva do imposto de renda, via carnê-leão, e pode chegar a 27,5% para quem recebe valores mais altos. Na hora de vender, há imposto sobre o ganho de capital. Ou seja: o mesmo aluguel que parece render bem no bruto encolhe depois que o imposto passa.
Trabalho, controle e patrimônio
O FII é um investimento passivo: um gestor profissional cuida dos imóveis, dos inquilinos e da burocracia, e você recebe sua parte. O imóvel físico é o oposto. Dá trabalho achar inquilino, lidar com inadimplência, reformar, aprovar no condomínio e torcer para não ficar vago.
Em compensação, o imóvel é um bem concreto e só seu. Você pode morar nele, reformar, usar como garantia de um empréstimo ou passar para os filhos. E ele acompanha a valorização da região: no leste de São Paulo, bairros bem servidos de transporte e comércio vêm se valorizando de forma consistente. O FII entrega fração e praticidade; o imóvel entrega controle e patrimônio no seu nome.
Um ponto costuma passar batido: concentração. Comprar um único apartamento coloca todo o seu capital em um endereço só. O FII dilui o risco entre dezenas de imóveis e inquilinos. Se o seu aporte é pequeno, a diversificação do fundo é um argumento forte.
Afinal, qual escolher?
Não existe resposta única, e os dois não precisam ser rivais. Para quem está começando, tem pouco capital e valoriza liquidez e simplicidade, o FII costuma encaixar melhor. Para quem busca um bem concreto, quer controle sobre o ativo e pensa no longo prazo, com reserva para os custos e a vacância, o imóvel físico faz sentido. Muitos investidores combinam os dois: usam o FII para liquidez e renda mensal e o imóvel para patrimônio e valorização.
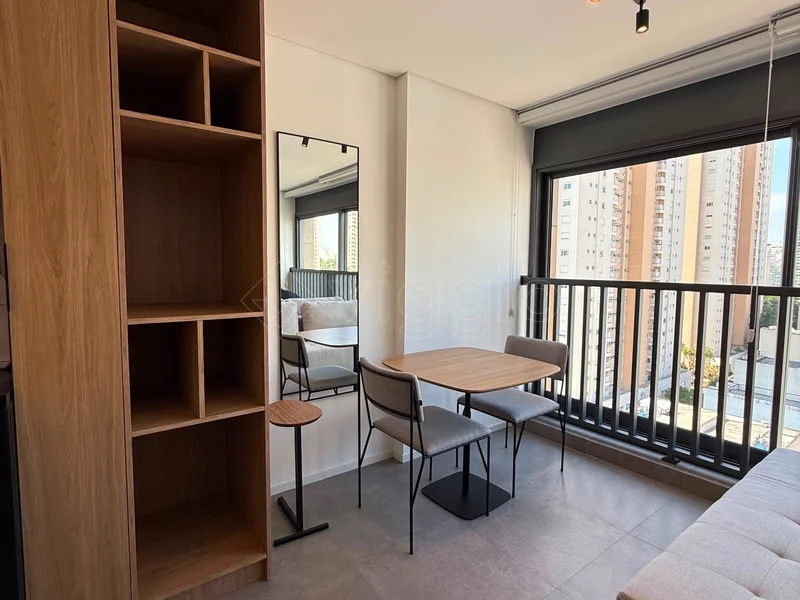
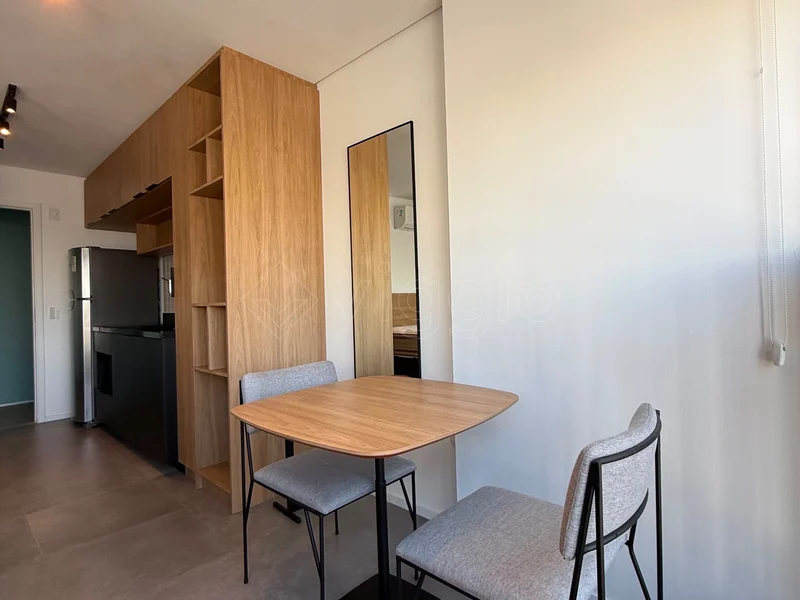
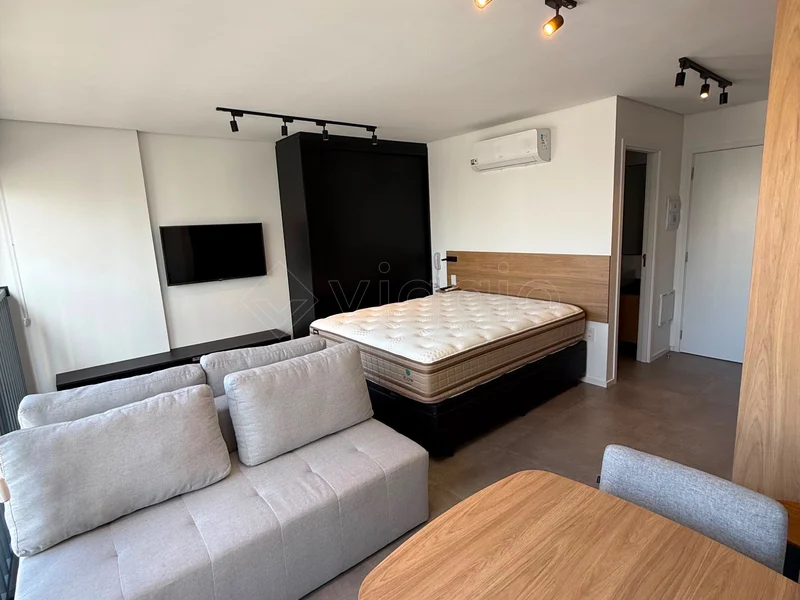
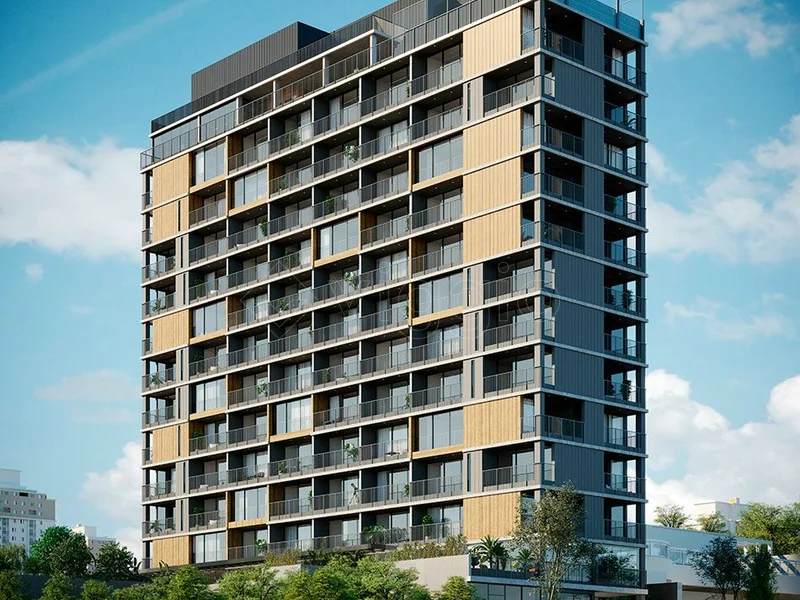
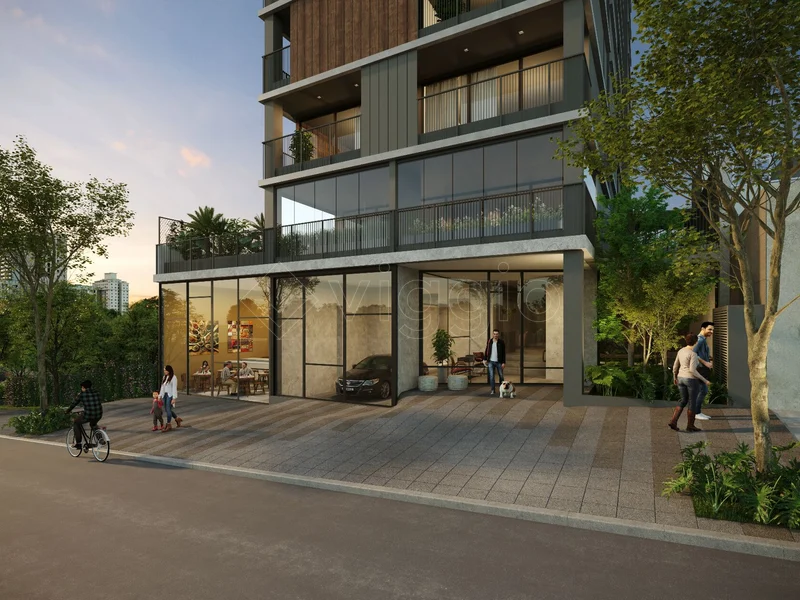
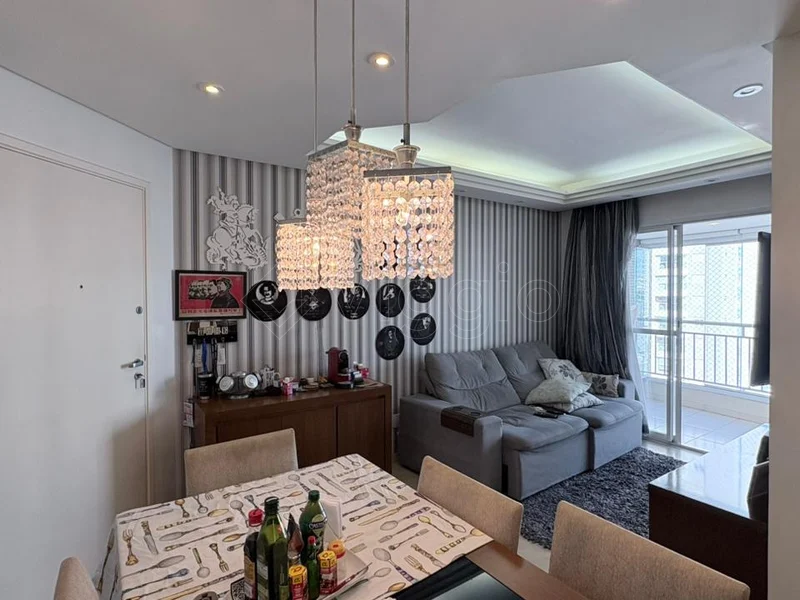
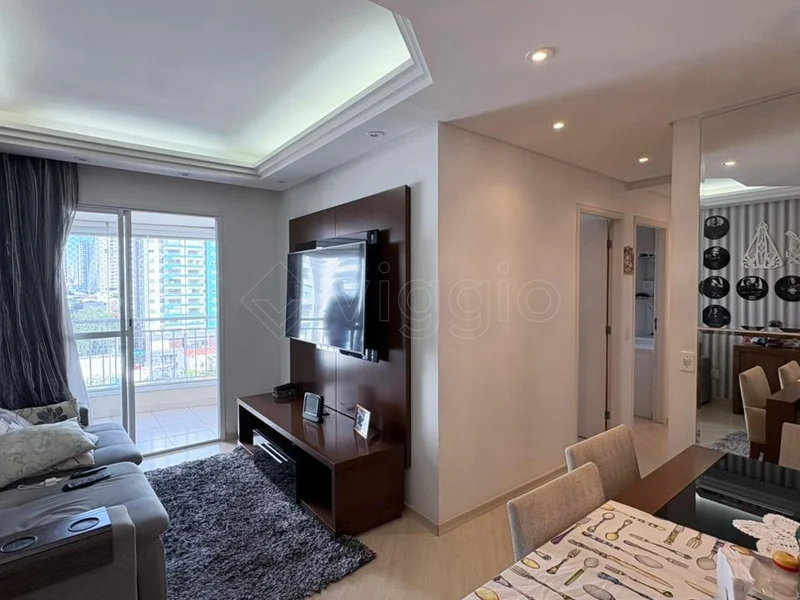
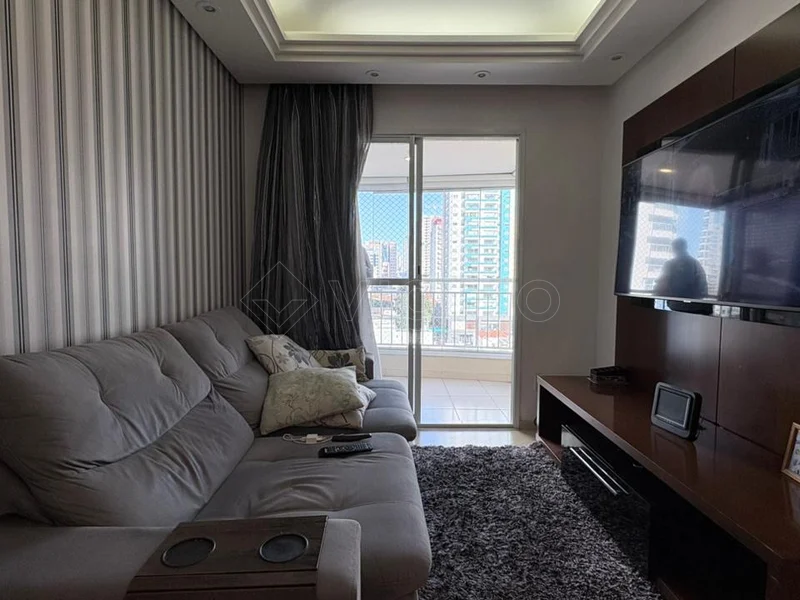
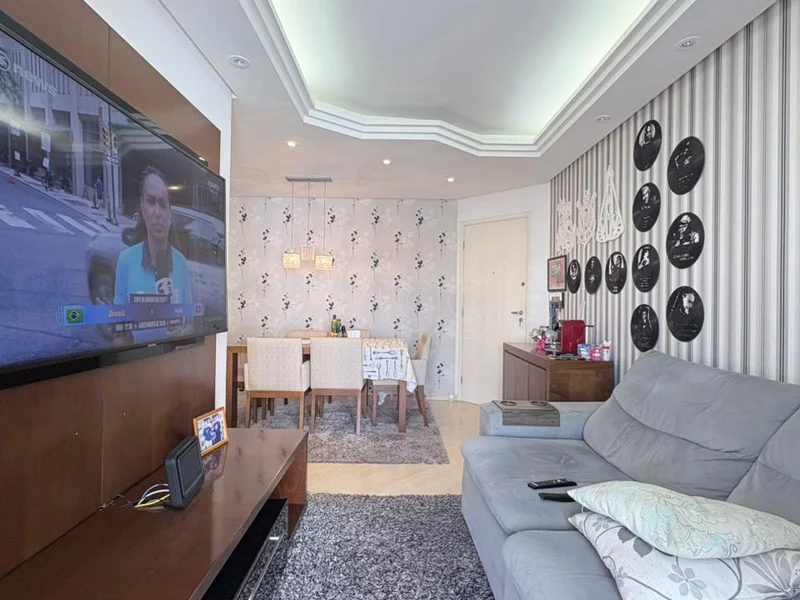
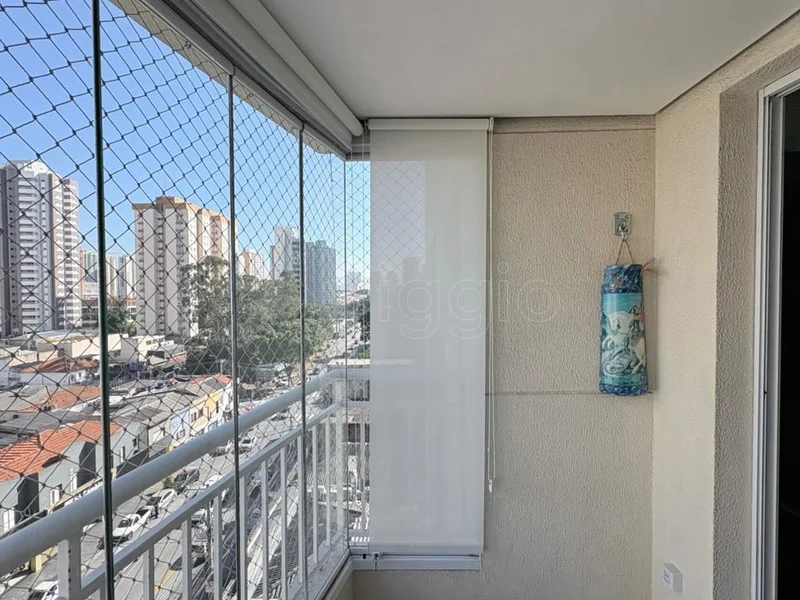
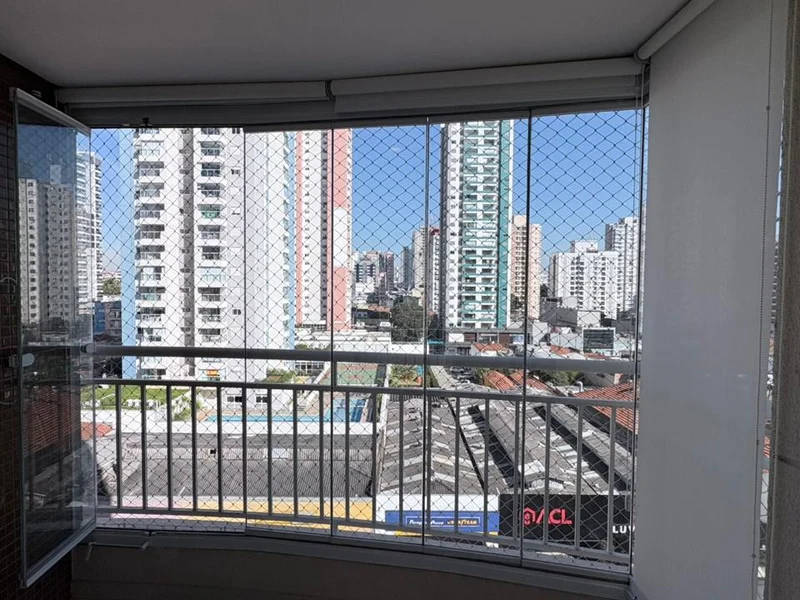
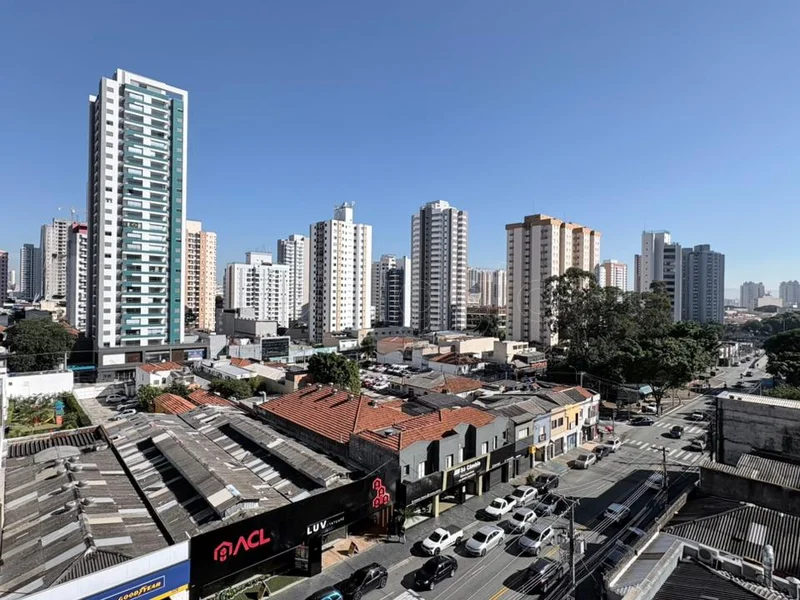
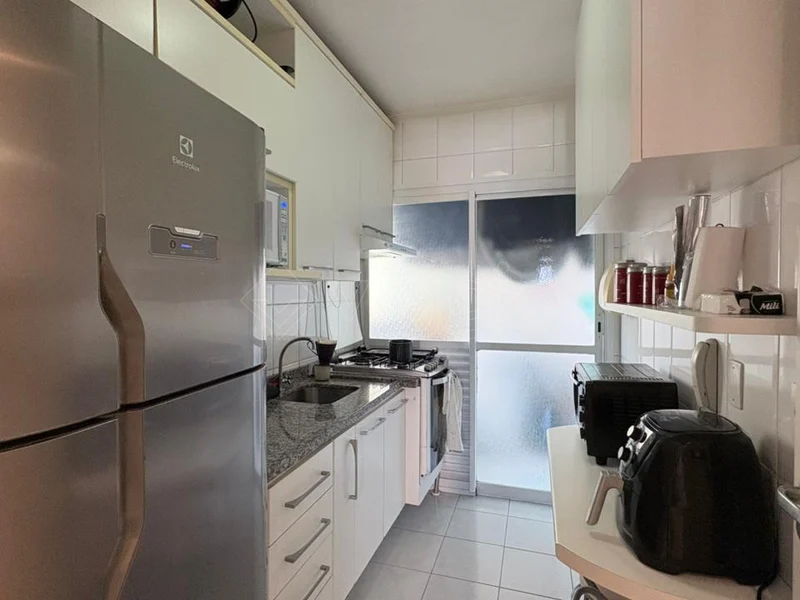
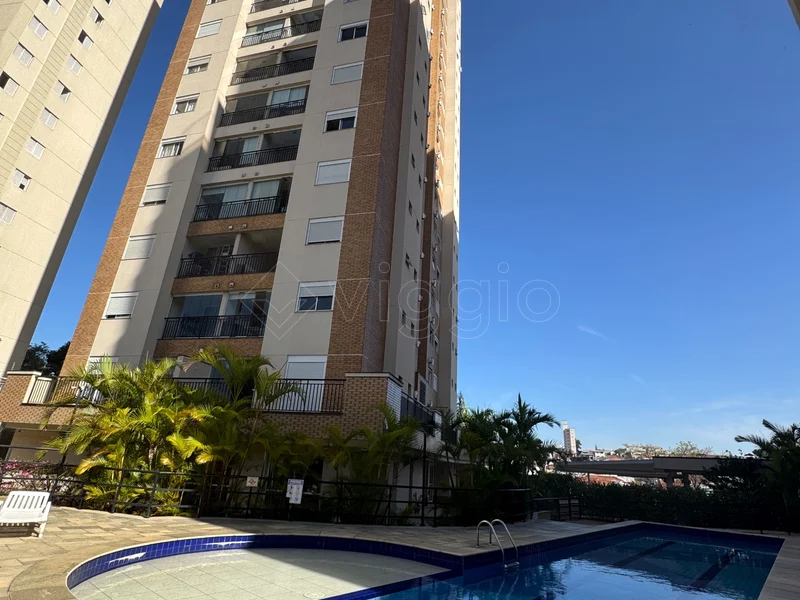
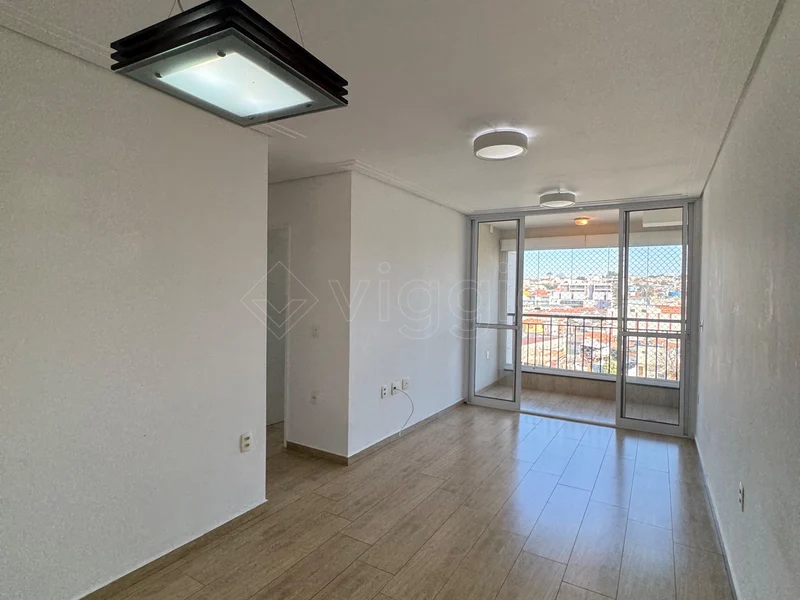
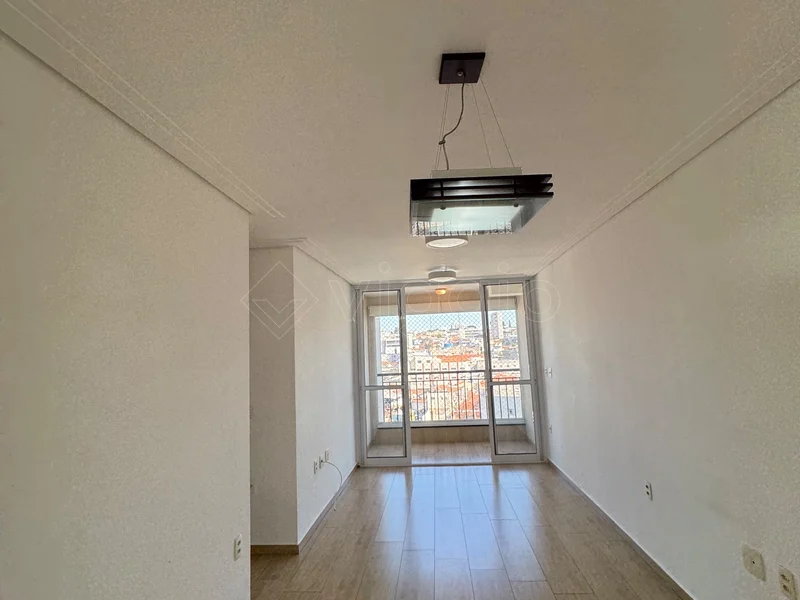
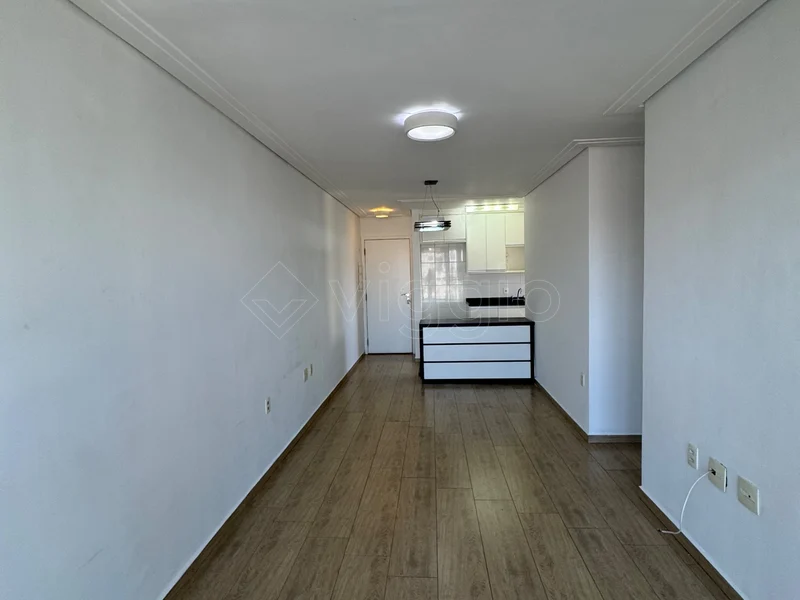
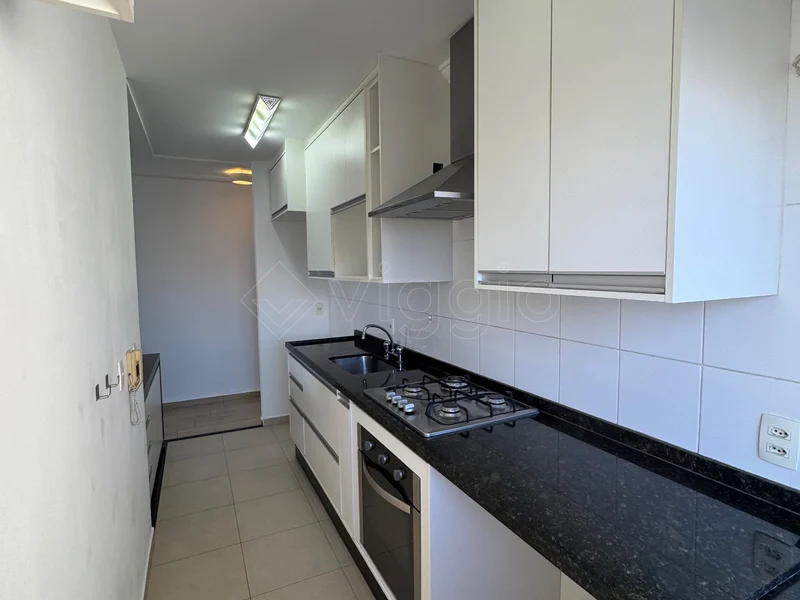
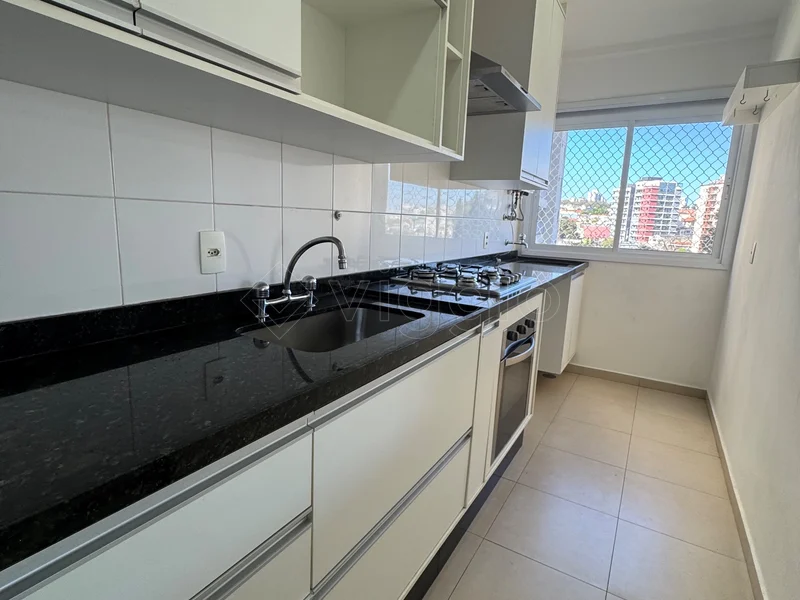
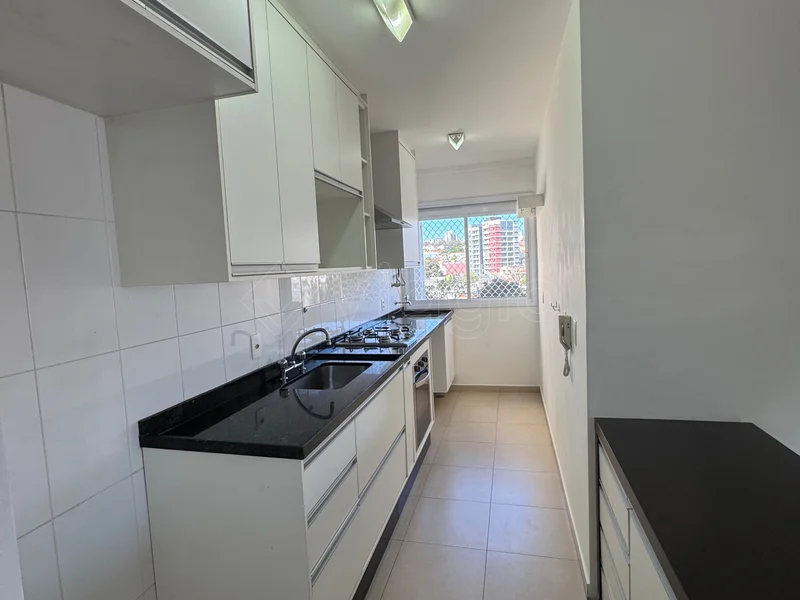
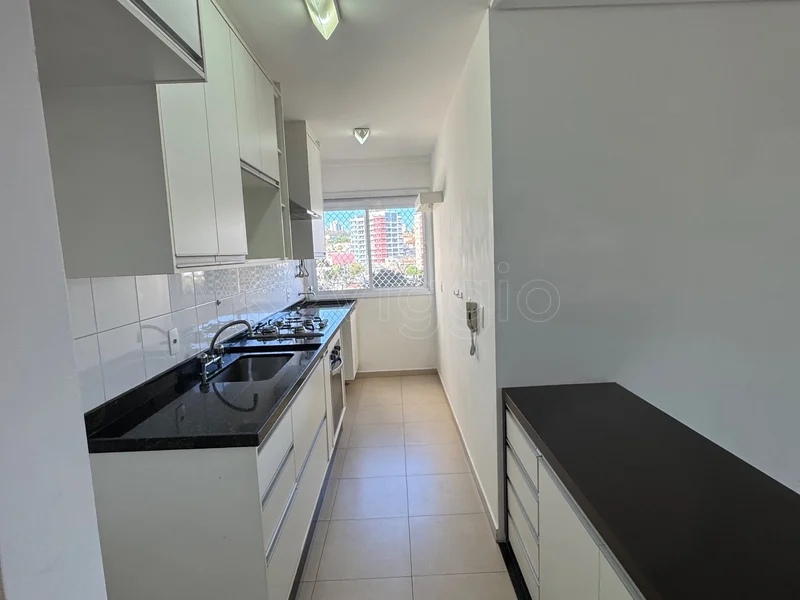
Se a sua escolha pende para o imóvel físico, o leste de São Paulo oferece bons pontos de entrada hoje. Separamos alguns compactos da nossa carteira que agradam a quem investe, do studio ao 2 dormitórios bem localizado:
Quer ajuda para rodar a conta de rentabilidade líquida de um imóvel específico, já descontando custos e imposto? Fale com a nossa equipe: a gente abre os números com você antes de qualquer decisão.