O Comitê de Política Monetária voltou a mexer nos juros, e dessa vez a conta chegou perto de casa de quem sonha com o apartamento próprio. Em setembro, o Copom reduziu a taxa Selic para 13,75% ao ano, no quinto corte consecutivo de 0,25 ponto percentual em 2026. A notícia anima o mercado imobiliário, mas vale entender o tamanho real desse alívio antes de decidir a compra.
O que o Copom decidiu, e o que sinalizou
A queda foi puxada por uma inflação mais comportada: o IPCA de agosto recuou 0,32% e acumula 4,22% em doze meses, dentro do teto da meta. Ainda assim, o comunicado do Banco Central foi cauteloso. O colegiado afirmou que os riscos seguem "mais relevantes para cima" e que não se compromete com novos cortes na próxima reunião. Em português claro: a trajetória de queda deve continuar, mas em ritmo lento e sem garantias.
Por que a parcela do financiamento não cai na mesma hora
Aqui mora o ponto que muita gente ignora. A Selic é a taxa básica da economia, mas ela não vira desconto imediato na prestação do imóvel. Segundo levantamento citado pela Exame, cada 1 ponto percentual de queda na Selic gera, em média, apenas 0,43 ponto percentual de redução na taxa final do financiamento, e esse efeito costuma levar cerca de seis meses para aparecer nos contratos.
Na prática, os grandes bancos ainda trabalham com juros na casa dos dois dígitos. A Caixa, principal financiadora da casa própria, opera hoje entre 11,29% e 12% ao ano mais a Taxa Referencial dentro do Sistema Financeiro de Habitação. Ou seja, a direção é boa, mas o bolso sente a mudança aos poucos.
Um detalhe que aperta a oferta de crédito
Existe um fator extra que segura o repasse: a poupança, que é a principal fonte de recursos para o crédito habitacional, vem perdendo dinheiro. Só em agosto, os saques líquidos somaram R$ 10,57 bilhões, sendo R$ 9,51 bilhões na poupança ligada ao financiamento imobiliário, no terceiro mês seguido de saída. Menos recursos disponíveis significa bancos mais seletivos, mesmo com a Selic caindo.
A boa notícia: o crédito segue aquecido
Apesar do cenário de juros ainda altos, o financiamento não parou. No primeiro semestre de 2026, o crédito imobiliário com recursos da poupança somou R$ 93,7 bilhões, uma alta de 29% na comparação com o mesmo período de 2025, segundo a Abecip. É um sinal de que a demanda por imóvel continua firme e de que quem tem entrada e renda comprovada segue conseguindo comprar.
O que isso muda para quem compra no leste de São Paulo
Para quem acompanha bairros como Tatuapé, Anália Franco e Mooca, o recado é de otimismo com os pés no chão. Alguns pontos práticos:
- Quem já tem a compra planejada não precisa esperar. Como o repasse da Selic é lento, adiar a decisão apenas para "esperar o juro cair" pode significar perder o imóvel certo e, eventualmente, pagar mais caro depois, já que os preços seguem em alta na região.
- Vale simular em mais de um banco. Com a poupança apertada, as condições variam bastante entre as instituições. Uma boa negociação de taxa pesa mais na parcela do que a próxima decisão do Copom.
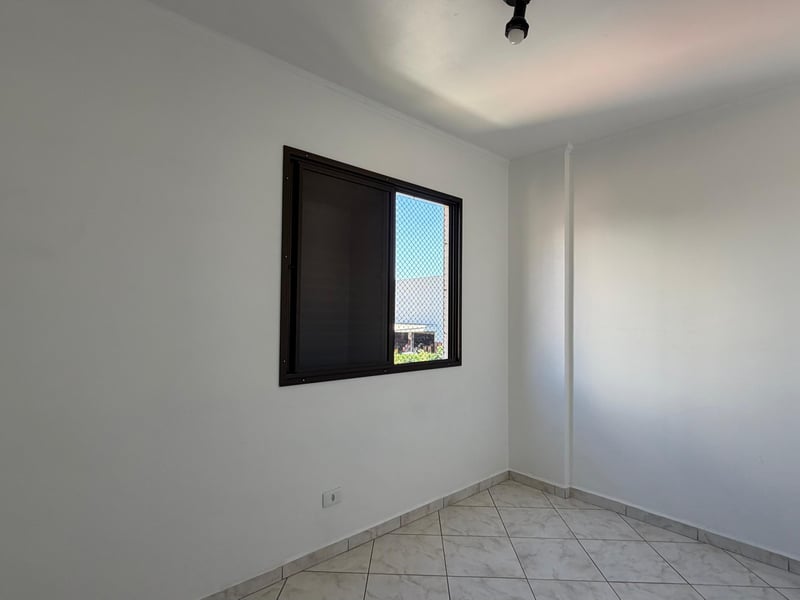
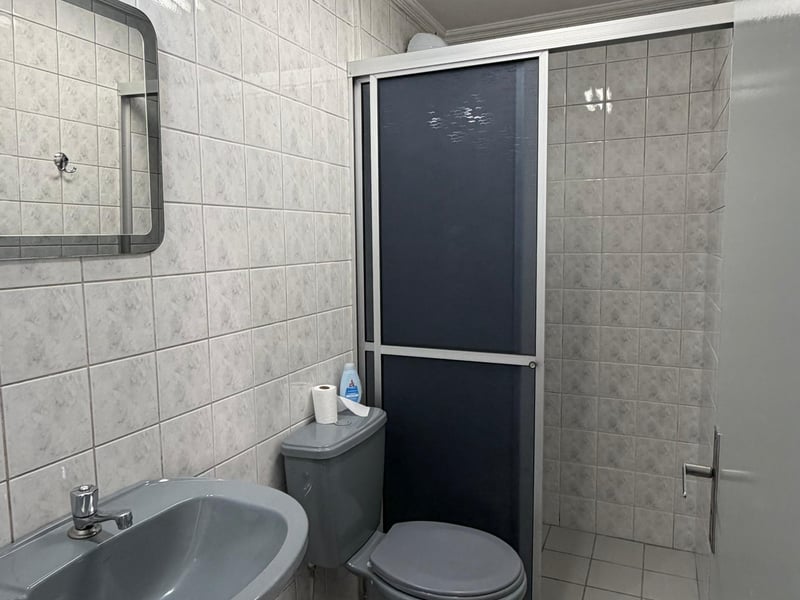
- O compacto continua sendo a porta de entrada. Apartamentos de 2 dormitórios bem localizados exigem entrada menor e financiamento mais leve, o que ajuda a fechar a conta mesmo com juros ainda de dois dígitos.
Três imóveis que fecham bem a conta agora
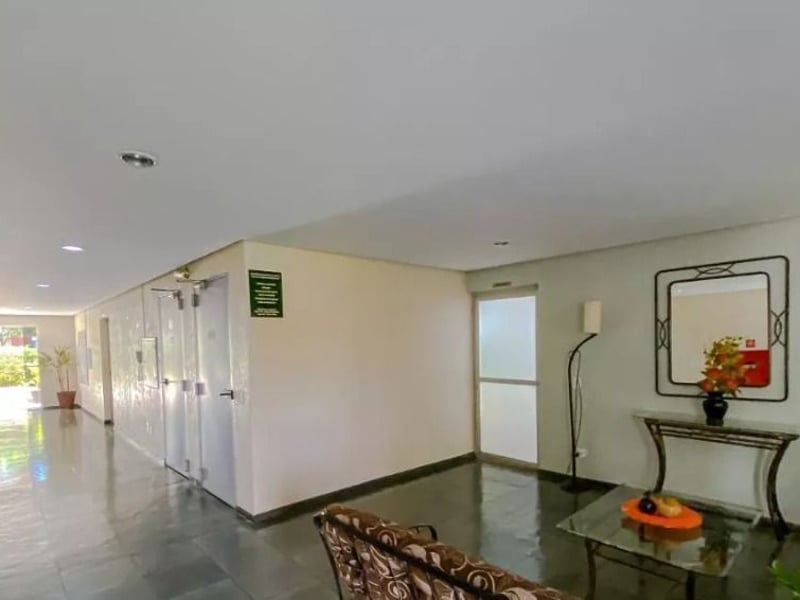
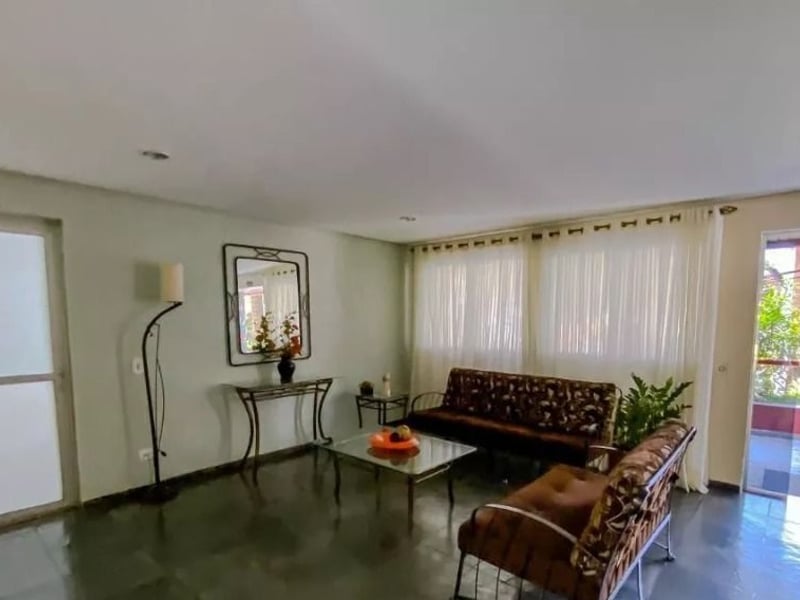
Separamos da nossa base três opções com bom ticket de entrada para quem quer financiar sem apertar o orçamento, todas em regiões valorizadas do leste da cidade:






Se quiser, a gente simula o financiamento e monta a proposta que cabe no seu bolso. Este conteúdo é informativo e não constitui recomendação de investimento; as condições de crédito dependem da análise de cada banco.