Na hora de comparar dois imóveis para investir, o preço de venda e o valor do aluguel contam apenas metade da história. Um apartamento mais caro pode render menos, em proporção, do que um studio compacto perto do metrô. A ferramenta que coloca os dois lado a lado na mesma régua é o cap rate, ou taxa de capitalização. É uma conta simples, usada por investidores profissionais, que mostra quanto um imóvel devolve por ano em relação ao que você pagou por ele.
Neste guia explicamos como calcular o cap rate, a diferença entre o número bruto e o líquido, e mostramos a conta com imóveis reais da nossa carteira no leste de São Paulo. O conteúdo é educativo e não é recomendação de investimento.
O que é cap rate
Cap rate é a razão entre a renda anual de aluguel e o preço do imóvel, expressa em porcentagem:
Cap rate = (aluguel mensal x 12) dividido pelo preço de compra, x 100
Um exemplo direto: um imóvel de R$ 500 mil alugado por R$ 3.000 por mês gera R$ 36.000 ao ano. Dividindo R$ 36.000 por R$ 500 mil, chega-se a 7,2% ao ano. Esse é o cap rate bruto. Quanto maior, mais rápido o aluguel paga o valor investido.
O número serve para três coisas: comparar imóveis diferentes na mesma medida, estimar em quantos anos o aluguel devolve o capital (um cap rate de 7% devolve em cerca de 14 anos, sem contar a valorização) e checar se o preço pedido faz sentido para quem compra pensando em renda.
Bruto x líquido: o número que importa
O cap rate bruto ignora os custos de manter o imóvel alugado. O cap rate líquido desconta tudo o que sai do seu bolso ao longo do ano: administração (quando há imobiliária cuidando da locação), manutenção e pequenos reparos, IPTU, seguro e, principalmente, a vacância, os meses em que o imóvel fica vazio entre um contrato e outro. O condomínio costuma ser pago pelo inquilino enquanto o imóvel está ocupado, mas volta para o dono durante a vacância.
Na prática, esses custos reduzem o rendimento em algo entre 1 e 2 pontos percentuais. Um cap rate bruto de 8% pode virar 6% a 6,5% líquido. É o número líquido que deve pesar na sua decisão. Abrimos essa conta em detalhe no nosso post sobre aluguel bruto e líquido.
A conta com imóveis reais da nossa base
Veja como o cap rate bruto varia entre quatro imóveis à venda e para locação na nossa carteira, todos no leste da cidade:
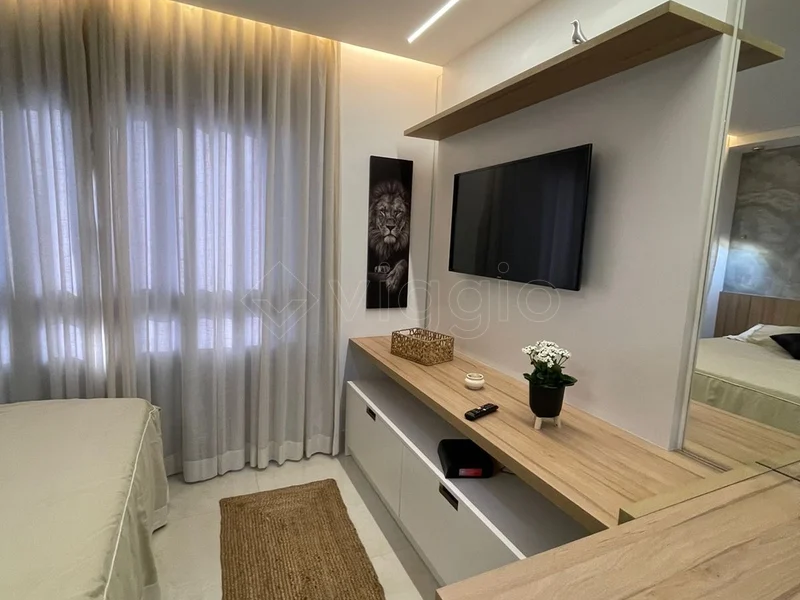
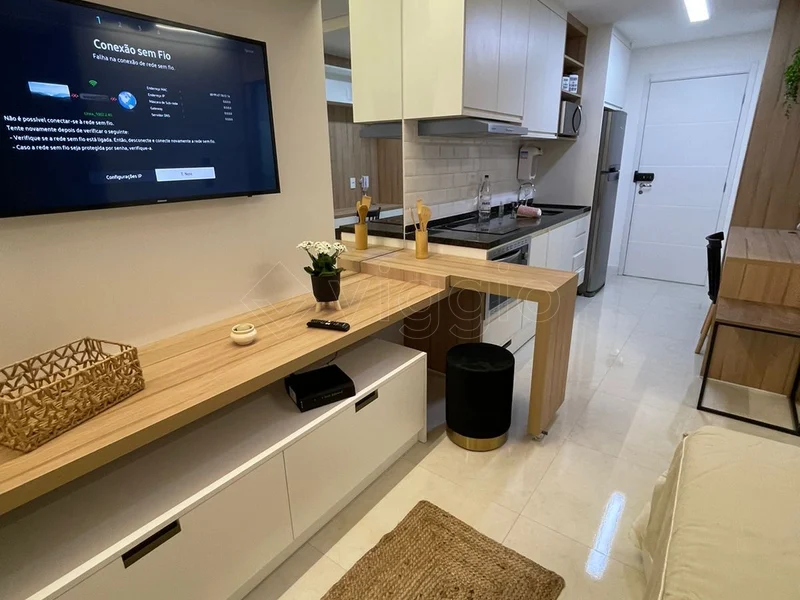
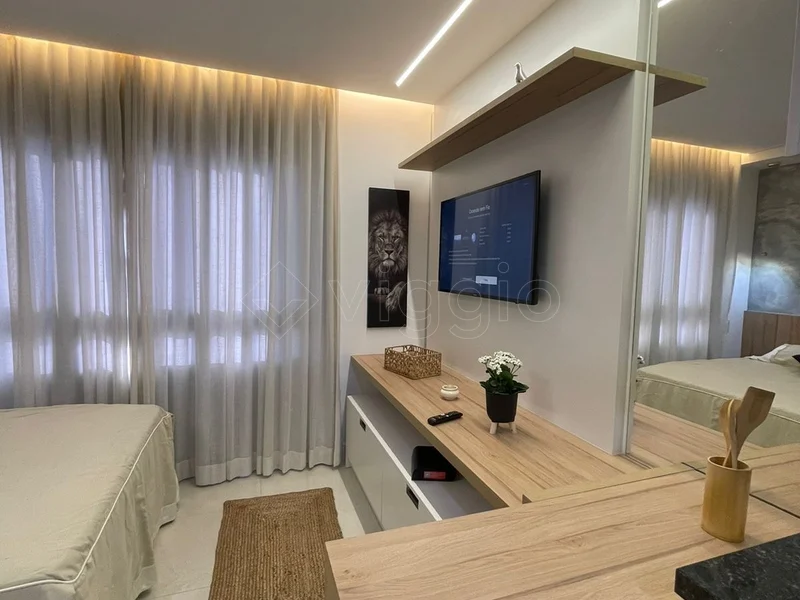
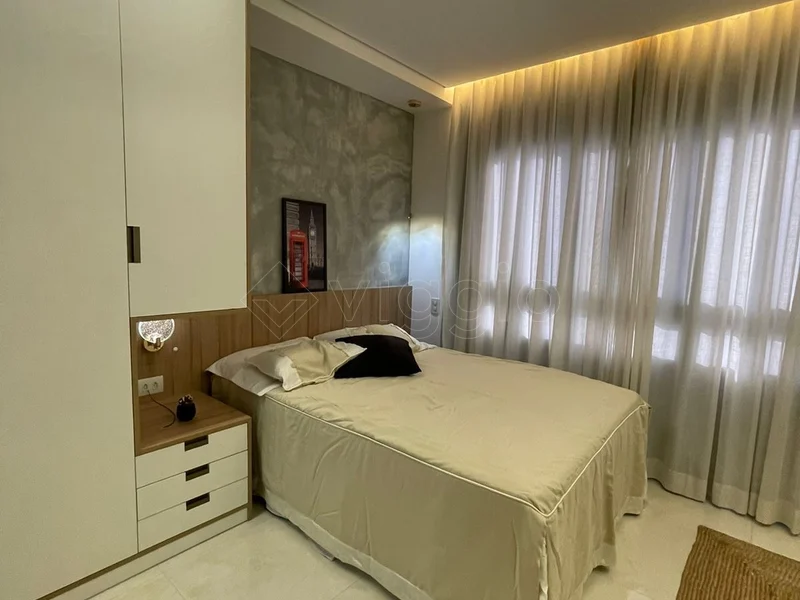
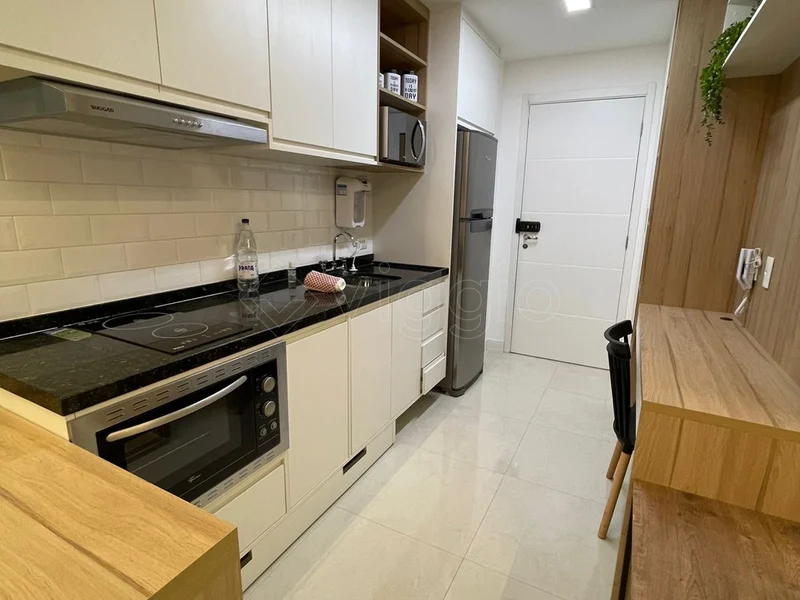
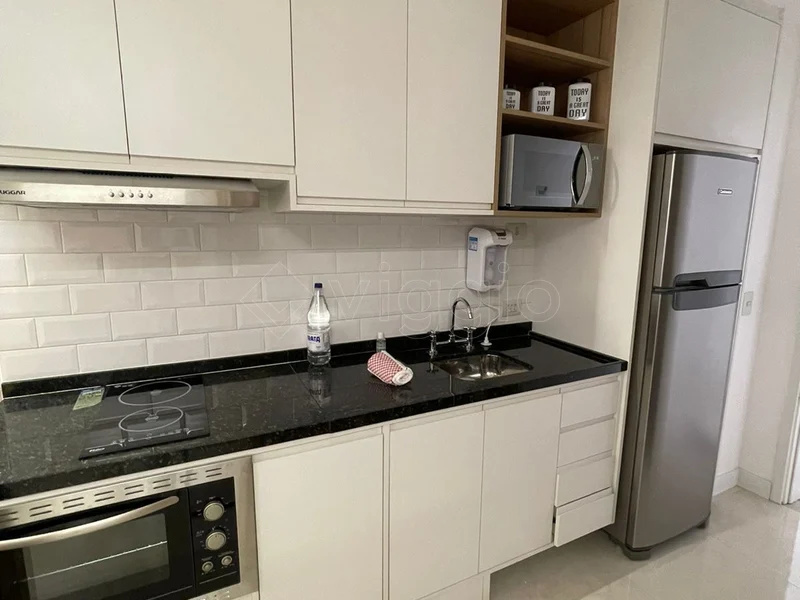
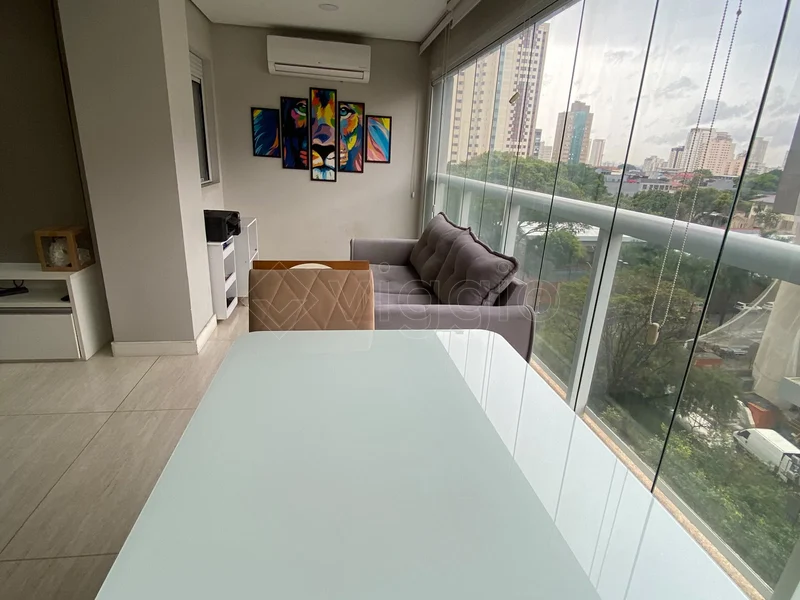
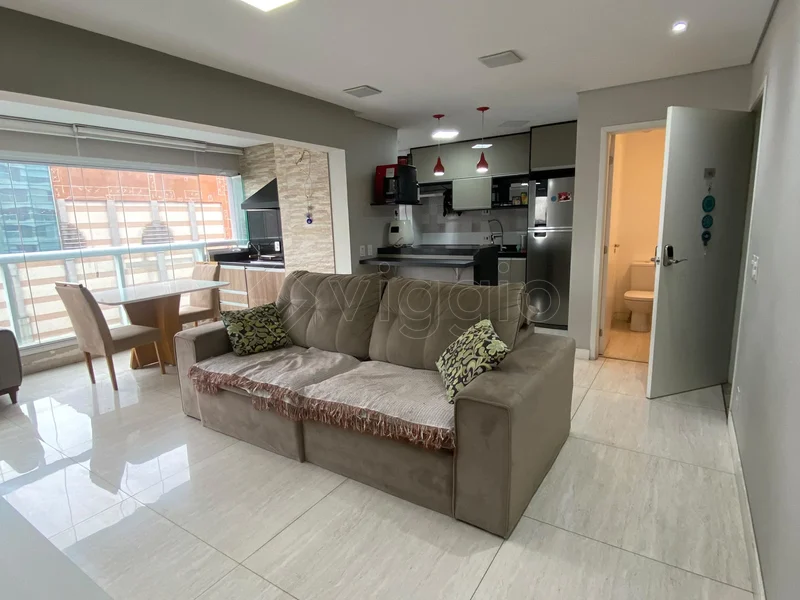
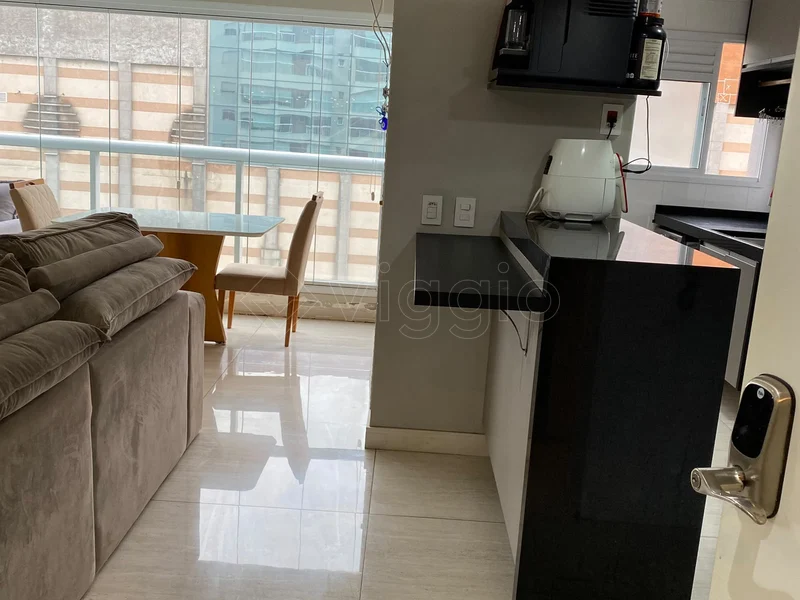
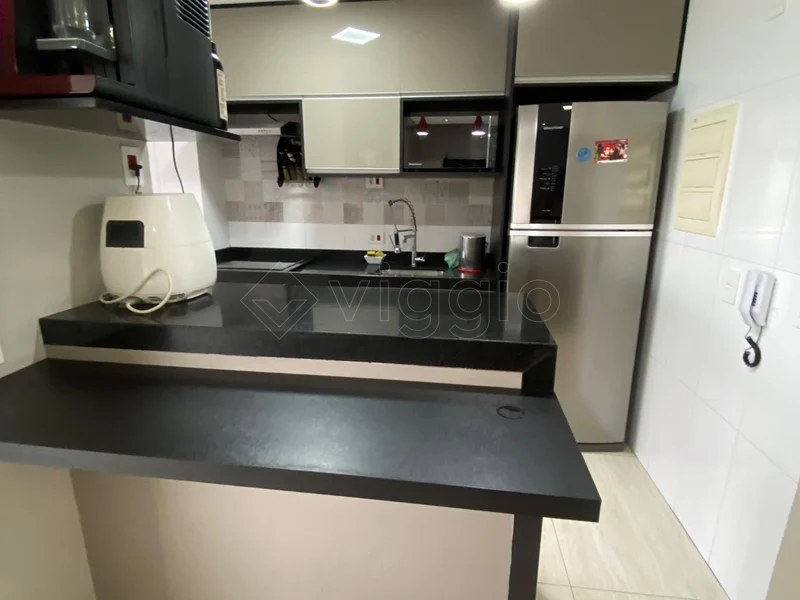
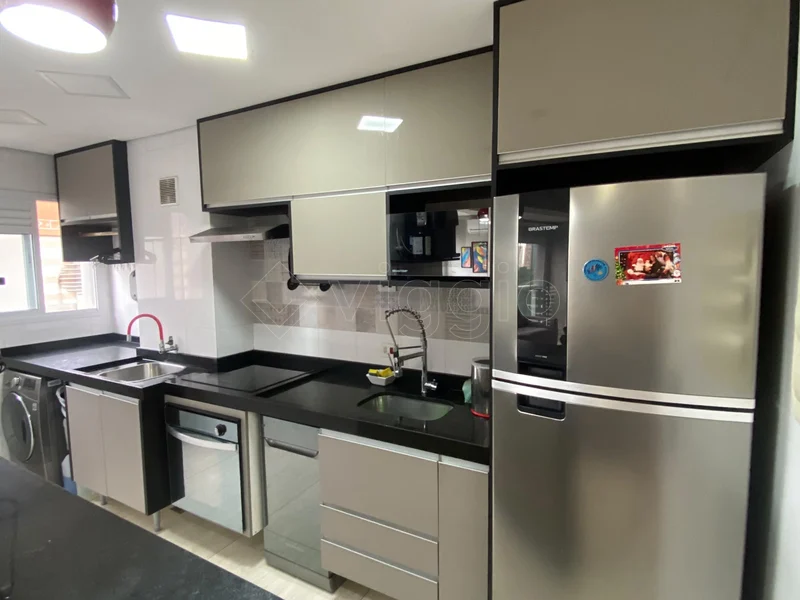
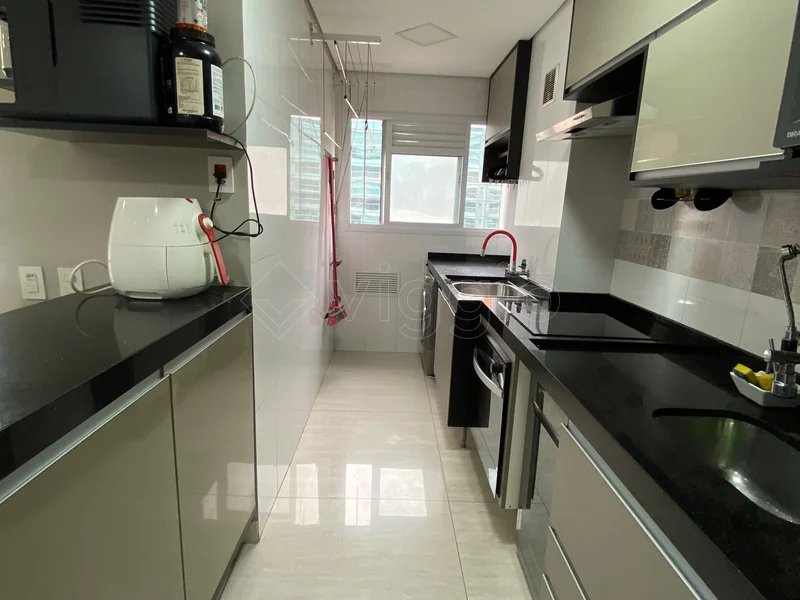
- Studio de 25 m² na região do Tatuapé: R$ 450 mil de venda e R$ 3.000 de aluguel por mês. Cap rate bruto de 8,0% ao ano, o mais alto da seleção.
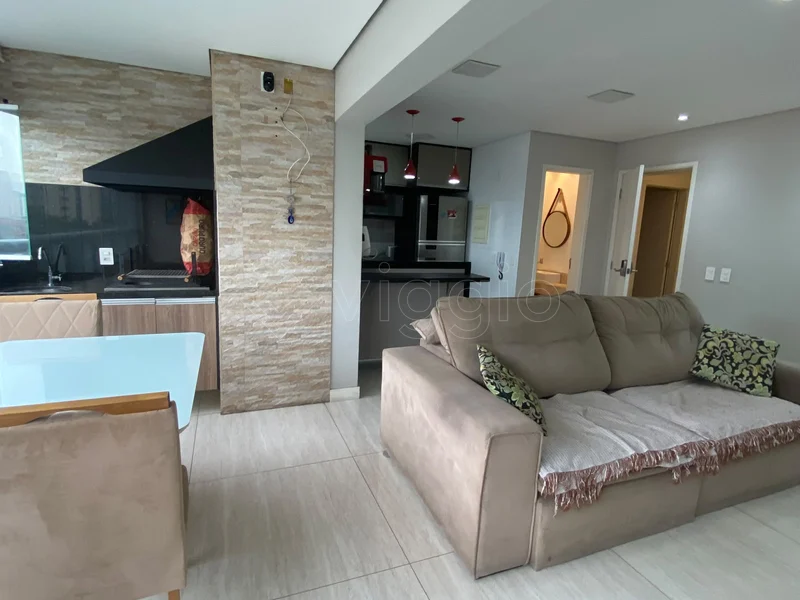
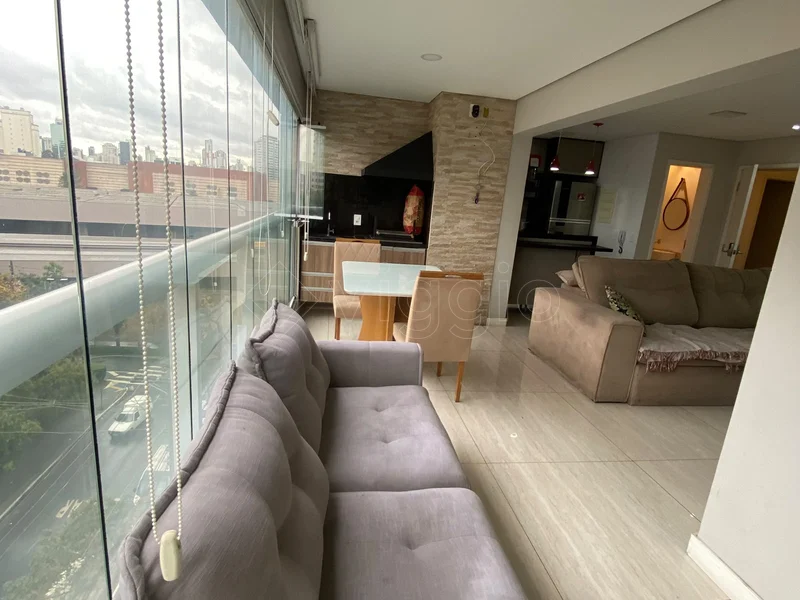
- Apartamento de 2 suítes e 80 m² no Tatuapé: R$ 1,1 milhão e R$ 7.000 por mês. Cap rate bruto de 7,6%.
- Apartamento de 2 dormitórios e 51 m² na Vila Formosa: R$ 630 mil e R$ 3.400 por mês. Cap rate bruto de 6,5%.
- Studio de 40 m² no Jardim Anália Franco: R$ 850 mil e R$ 4.000 por mês. Cap rate bruto de 5,6%.
Repare que não existe regra automática de que o compacto rende sempre mais. O studio da região do Tatuapé lidera, mas outro studio, no Anália Franco, aparece por último. O que decide é a relação entre o preço pedido e o aluguel que o imóvel consegue naquela rua, naquele prédio. Por isso o cap rate precisa ser calculado caso a caso, nunca presumido pelo tipo de imóvel.
Cap rate e Selic: a comparação honesta
Com a Selic mantida em 13,75% ao ano pelo Copom na reunião de novembro (Suno), a renda fixa paga, hoje, mais do que o aluguel bruto da maioria dos imóveis residenciais. O próprio FipeZap aponta que o retorno médio do aluguel residencial no país gira em torno de 6% ao ano, abaixo dos juros (Seu Dinheiro). Então por que investir em imóvel?
Porque o aluguel é só parte do retorno. O ganho total de um imóvel soma a renda mensal e a valorização do bem ao longo do tempo, e o imóvel é um ativo real, que protege contra a inflação e serve de garantia. A Selic também não fica em 13,75% para sempre: quando os juros caem, a renda fixa perde atratividade e o imóvel tende a valorizar. Quem compara os dois precisa olhar o horizonte inteiro, não apenas a foto de hoje.
Como usar o cap rate na prática
- Peça sempre o valor de aluguel praticado ou estimado para o imóvel, não só o preço de venda.
- Calcule o cap rate bruto e, depois, desconte uma estimativa realista de custos e vacância para chegar ao líquido.
- Compare o resultado com outros imóveis da mesma faixa e com a renda fixa do momento.
- Lembre que o cap rate não mede valorização: um bairro com bom potencial de alta pode compensar um cap rate mais baixo.
Quer que a gente levante o cap rate de um imóvel específico da nossa carteira, ou monte uma comparação para o seu perfil de investidor? Fale com o nosso time: a conta leva poucos minutos e ajuda a decidir com números, não com achismo.